الحرب في إيران تضيف 39 مليار دولار على الأقل لفاتورة الغاز المسال العالمية: Rystad
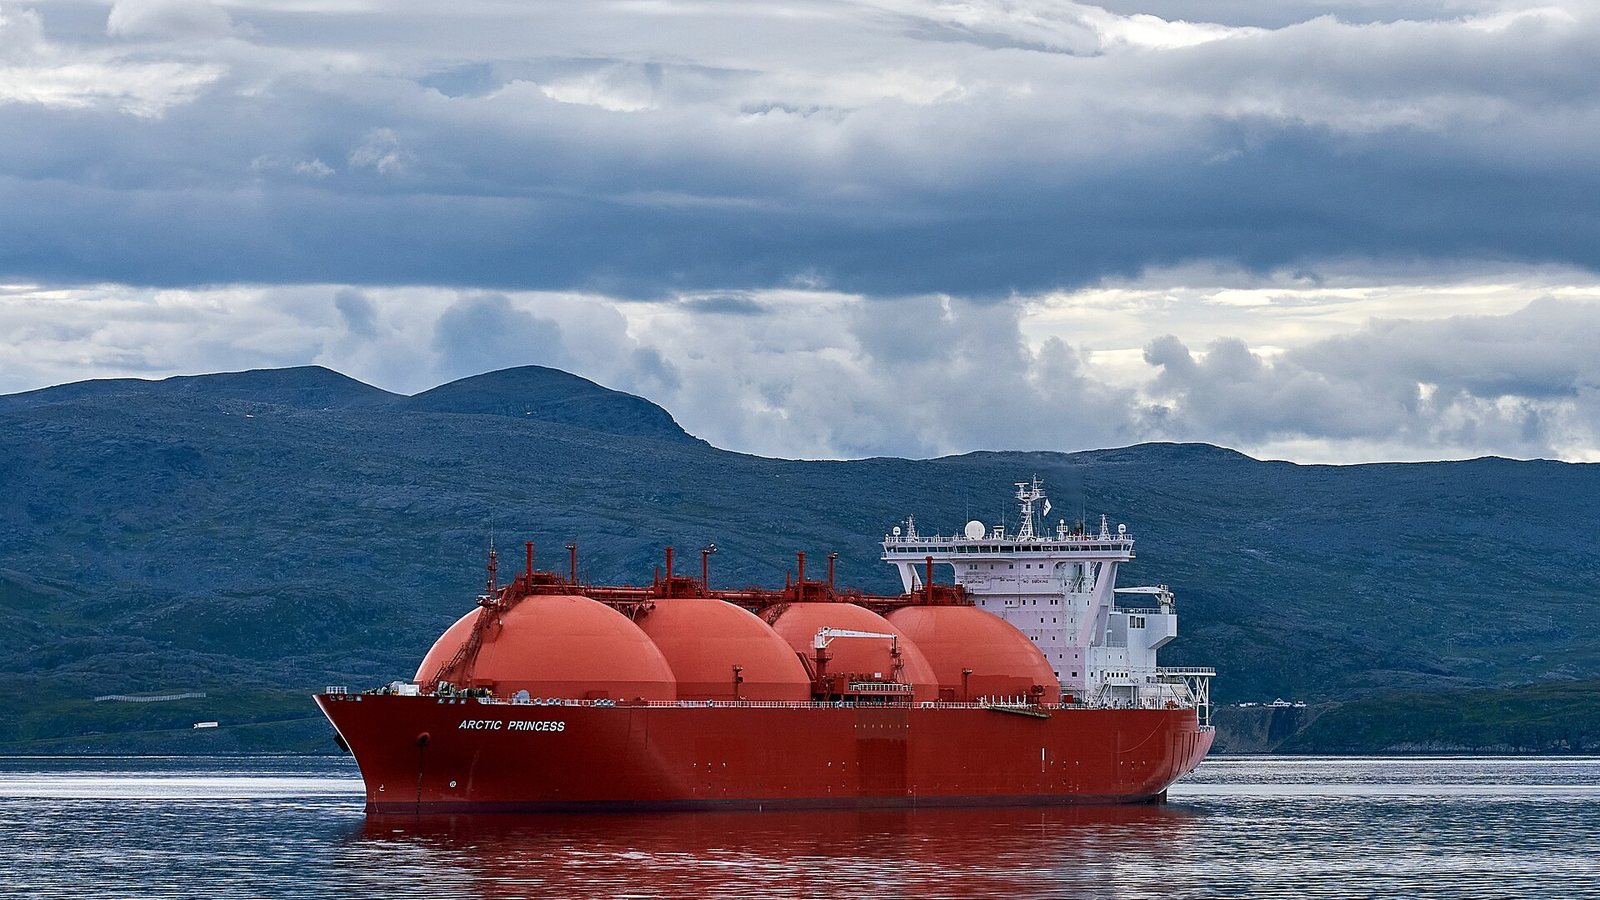

أضافت الحرب التي تضرب جوار إيران ما لا يقل عن 39 مليار دولار إلى الفاتورة التي سيدفعها مشترو الغاز الطبيعي المسال حول العالم في عام 2026، وفق نمذجة جديدة أصدرتها شركة Rystad Energy يوم 26 أكتوبر، رغم أن هؤلاء المشترين سينتهي بهم الأمر باستيراد 60.7 مليون طن أقل من الغاز الطبيعي المسال مما كانوا سيستوردونه لولا الحرب. ويقدّر التحليل أن تكاليف محافظ الغاز الطبيعي المسال العالمية سترتفع هذا العام إلى 256.3 مليار دولار على الأقل من تقدير ما قبل الحرب البالغ 217.8 مليار دولار، أي بزيادة 18%، مع دفع فقدان شحنات قطر والإمارات عبر مضيق هرمز المشترين نحو سوق فورية أكثر شحّاً وأعلى تكلفة.
لماذا ترتفع الفاتورة فيما تتراجع الكميات
تفترض نمذجة Rystad أن شحنات الغاز الطبيعي المسال من قطر والإمارات ستكون غير متاحة فعلياً من مارس وحتى نهاية عام 2026، في ارتباط بتأثير النزاع على الملاحة البحرية عبر هرمز، المضيق الذي يمر عبره كل إنتاج قطر تقريباً، أكبر مصدّر للغاز الطبيعي المسال في العالم إلى جانب الولايات المتحدة. وبلغت هجمات الناقلات داخل المضيق وحوله رقماً قياسياً شهرياً هذا الشهر، ولا يعني الضغط الناتج أن المشترين يدفعون أكثر مقابل الكمية نفسها من الغاز فحسب، بل يدفعون أكثر مقابل كمية أقل، لأن الأحجام التي كانت ستُنقل عبر هرمز بأسعار تعاقدية لم تعد موجودة ويتعين تعويضها، إن أمكن، من السوق المفتوحة.
أوروبا تتحمل أقسى الأثر
من أصل نحو 39 مليار دولار المضافة إلى التكاليف العالمية، تتحمل أوروبا ما لا يقل عن 12 مليار دولار منها، أي ارتفاع 18% في فاتورتها الخاصة من الغاز الطبيعي المسال، حتى مع تراجع حجم وارداتها بمقدار 24 مليون طن. وتتعرض المنطقة لهذا الأثر لأنها تشتري عادة نحو 65% من احتياجاتها من الغاز الطبيعي المسال من السوق الفورية وتربط نحو ربع عقودها طويلة الأجل بمؤشرات أسعار مراكز الغاز بدلاً من النفط، ما يتركها بحماية محدودة نسبياً عند ارتفاع الأسعار الفورية. وكان من المقرر أن تتلقى أوروبا 24.7 مليون طن من الغاز القطري المسال في 2026، وبحسب نمذجة Rystad فإنها مُقبلة على خسارة 20.6 مليون طن من ذلك الحجم. ووفق التحليل، لا ترتفع حصة أوروبا من الواردات الفورية سوى 5.5 نقطة مئوية بعد احتساب أثر تدمير الطلب — أي ببساطة استهلاك الصناعات والمرافق كمية أقل من الغاز عند هذه الأسعار — وهو ما يراه كريستوف هالزر، كبير المحللين في فريق أبحاث الغاز والغاز الطبيعي المسال لدى Rystad، دليلاً على أن أوروبا لم يعد لديها مجال يُذكر للمنافسة على الشحنات الشحيحة.
عقود شرق آسيا القديمة تتحول إلى ميزة
بحسب Rystad، يبدو أداء مشتري شرق آسيا أفضل نسبياً رغم أن المنطقة تمتلك أكبر تعرّض اسمي لإمدادات قطر والإمارات من بين كل المناطق. فنحو 82% من عقود شرق آسيا طويلة الأجل مرتبطة بأسعار النفط لا بمراكز الغاز، ولا يُشترى سوى نحو 14.5% من وارداتها من السوق الفورية — وهو إرث هيكل التعاقد طويل الأجل المرتبط بالنفط الذي اعتمد عليه المشترون اليابانيون والكوريون الجنوبيون تحديداً لعقود. وتترجم هذه البنية إلى ارتفاع مقدّر بنسبة 9.7% في تكاليف الغاز الطبيعي المسال في شرق آسيا، وهو أصغر ارتفاع بين كل المناطق المستوردة خارج الشرق الأوسط نفسه، حتى وهي تعمل على تعويض جزء من الحجم المفقود نفسه من الخليج.
أسواق أصغر تخفّض الطلب بدلاً من دفع أسعار أعلى
في أماكن أخرى، يظهر التكيّف في الكميات أكثر مما يظهر في الأسعار. وتقول Rystad إن مشتري جنوب آسيا يتكيّفون أساساً عبر استيراد كميات أقل، مع تخفيض باكستان لمشترياتها بشكل أحدّ من الهند. وفي أفريقيا، تقود مصر الارتفاع في كل من الأسعار وأحجام الاستيراد وهي تعتمد بشكل أكبر على الغاز الطبيعي المسال لتغطية نقص الغاز لديها، بينما تلعب البرازيل الدور نفسه في أميركا الجنوبية. وحتى في الشرق الأوسط نفسه، يحدث التكيّف عبر تدمير الطلب لا عبر الإحلال، ما يعكس ضآلة الإمدادات البديلة المتاحة لمنطقة تُعد بنيتها التحتية التصديرية نفسها جزءاً مما أضر به النزاع.
ما الذي توصي به Rystad للمستوردين
تتمحور حجة هالزر الأساسية حول أن هذه الأزمة تكشف فجوة بين مخاطر الأسعار ومخاطر الإمداد: فالمشترون الذين نوّعوا مؤشر الأسعار المرتبط بعقودهم لم يتمكنوا رغم ذلك من ضمان تسلّم شحنات فعلية عند إغلاق أحد الممرات الحيوية. وتوصي Rystad المشترين بمطابقة مدة العقود ومرونة الحجم مع طلبهم غير المتعاقد عليه، وتنويع المصدر الجغرافي ومسار الشحن لتلك الإمدادات، مشيرة إلى شحنات ساحل الخليج الأميركي التي تصل إلى أوروبا دون المرور عبر هرمز، وكذلك إمدادات أستراليا وكندا عبر المحيط الهادئ كبدائل أقل عرضة لمخاطر الممرات الحيوية، مع التنبيه إلى أن الشحنات الأميركية المتجهة إلى آسيا قد تواجه بدورها قيود سعة منفصلة عند قناة بنما. كما تشير Rystad إلى أن توسّع طاقة الإسالة الأميركية يمنح المستوردين وصولاً إلى إمدادات مرتبطة بمؤشر هنري هاب، لكنها تحذّر من أن ارتفاع الطلب على غاز التغذية من خطوط الإسالة الجديدة قد يدعم بدوره أسعار هنري هاب، ما يعني أن الميزة السعرية الحالية للشحنات المرتبطة بالسوق الأميركية ليست مضمونة طوال مدة العقود التي يجري توقيعها الآن.
المصادر
- OilPrice.com، بمساهمة من Rystad Energy، “The Iran War Just Added $39 Billion to the World’s LNG Bill”، 26 أكتوبر 2026 — المصدر الأساسي لجميع أرقام التكلفة والحجم والبيانات الإقليمية، ولتصريحات المحلل كريستوف هالزر.
- The Daily Energy، “عجز اليابان التجاري يتضاعف تقريباً مع ارتفاع فاتورة الطاقة بسبب أزمة هرمز” — مصدر لسياق مستقل حول كيفية رفع اضطراب هرمز نفسه لتكاليف الطاقة لدى أحد أكبر مستوردي الغاز الطبيعي المسال بالفعل.
صورة تعبيرية. الصورة: Virtual-Pano, CC BY-SA 4.0, via Wikimedia Commons — source