Çin’in Kritik Minerallerdeki Gücü: Enerji ve Savunma

Son güncelleme: 15 Kasım 2026
Çin, kritik mineralleri kullanılabilir sanayi malzemelerine dönüştürme kapasitesinin büyük bölümünü elinde tutuyor — sadece madencilik değil, bu mineralleri rafine edip ayrıştırarak mıknatıs, batarya anodu ve yarı iletken kalitesinde metale dönüştürme kapasitesi. Bu konum iki sektörü birden etkiliyor: rüzgâr türbinleri, elektrikli araç motorları, güneş hücreleri ve şebeke elektroniği için bu malzemelere ihtiyaç duyan enerji dönüşümü ile savunma sanayii tabanı — aynı malzemelerin büyük kısmına savaş uçakları, güdümlü mühimmat, radar ve denizaltılar için ihtiyaç duyuyor. Pekin ihracat kurallarını sıkılaştırdığında her iki sektör de bunu hissediyor; Washington’dan Canberra’ya kadar hükümetler 2025 ve 2026’yı alternatif tedarik zincirleri kurmaya ayırdı.
Çin’in hakimiyeti tam olarak nerede?
“Çin nadir toprak elementlerini kontrol ediyor” şeklindeki yaygın ifade, bu hakimiyetin yapısını eksik anlatıyor. Çin’in madencilik payı büyük ama ezici değil; asıl darboğaz rafinaj ve işleme payında.
| Mineral | Tedarik zinciri aşaması | Çin’in payı | Yıl | Kaynak |
|---|---|---|---|---|
| Nadir toprak elementleri | Maden üretimi | ~%69 | 2024/2025 | USGS Mineral Commodity Summaries |
| Nadir toprak elementleri | Rafinaj / ayrıştırma | ~%85–90 | 2025 | IEA Global Critical Minerals Outlook 2025 |
| NdFeB mıknatıslar | Üretim | ~300.000 ton (2024) | 2024 | CSIS, Adamas Intelligence verisiyle |
| Galyum | Birincil üretim | ~%98–99 | 2023–2026 | USGS Mineral Commodity Summaries |
| Germanyum | Küresel arz | ~%50–60 | 2023 | USITC; European Critical Raw Materials Alliance |
| Grafit | Madencilik (pul) | ~%62 | 2023 | Benchmark Mineral Intelligence, S&P Global üzerinden |
| Grafit | Anot işleme | ~%91 | 2023 | Benchmark Mineral Intelligence, S&P Global üzerinden |
| Kobalt | Rafinaj | ~%79–80 | 2025 | Cobalt Institute, Cobalt Market Report 2025 |
IEA Yürütme Direktörü Fatih Birol tabloyu açık şekilde özetledi: bir ülke kritik mineral piyasasının %70 ila %80’ini kontrol ediyor ve bunu “küresel enerji sistemine yönelik en ciddi risklerden biri” olarak tanımladı. IEA’nın kendi Global Critical Minerals Outlook 2025 raporu, incelenen 20 stratejik mineralden 19’unda Çin’in rafinajda öncü olduğunu; kobalt, bakır, grafit, lityum, nikel ve nadir toprak elementlerinde en büyük üç üretici ülkenin toplam payının 2020’de yaklaşık %82’den 2024’te yaklaşık %86’ya yükseldiğini ortaya koydu.
Çift kullanım bağlantısı: bir mıknatıs, iki sektör
En net örtüşme neodimyum-demir-bor (NdFeB) kalıcı mıknatısında görülüyor. Sivil enerji tarafında bu mıknatıslar elektrikli araç tahrik motorlarına ve birim başına çok daha büyük miktarlarda doğrudan tahrikli rüzgâr türbini jeneratörlerine giriyor — büyük bir açık deniz türbini jeneratörü için sektör tahminleri, türbin tasarımına bağlı olarak birkaç yüz kilogramdan yaklaşık bir tona kadar nadir toprak içerikli mıknatıs malzemesi gerektirebiliyor. Savunma tarafında ise aynı mıknatıs kimyası savaş uçağı aktüatörlerinde, güdümlü mühimmat kanatçık kontrollerinde, radar dizilerinde ve denizaltı sistemlerinde kullanılıyor; CSIS (Center for Strategic and International Studies) F-35, Arleigh Burke sınıfı muhripler ve Virginia sınıfı denizaltılar dahil platformlardaki nadir toprak içeriğini kataloglamış olsa da, kesin miktar tahminleri analistler arasında neyin sayıldığına bağlı olarak önemli ölçüde değişiyor.
Galyum ve germanyum, mıknatıs yerine yarı iletkenlerde aynı örüntüyü gösteriyor. Galyum nitrür ve galyum arsenit sivil tarafta güç elektroniğinde — elektrikli araç invertörleri, hızlı şarj cihazları, güneş hücresi altyapıları, 5G altyapısı — ve askeri tarafta radar ile elektronik harp sistemlerinde kullanılıyor. Germanyum sivil tarafta güneş hücrelerine ve fiber optik kabloya, savunma tarafında ise kızılötesi optik sistemler ile termal görüntüleme ve füze güdümüne giriyor. Grafitteki örtüşme ise kimyadan çok hacimle ilgili: Çin’in anot kalitesi işlemedeki yakın tekeli, elektrikli araç bataryaları, şebeke depolama bataryaları ve askeri araç ile dronlardaki bataryalar için paylaşılan bir darboğaz oluşturuyor.
Pekin ihracat kontrollerini nasıl kullandı?
Çin’in ihracat kısıtlamaları 2023’ten bu yana aşamalı olarak yükseldi; her tur Ticaret Bakanlığı (MOFCOM) tarafından kapsamlı bir ambargo değil, ulusal güvenlik ve yayılmayı önleme tedbiri olarak çerçevelendi:
- Ağustos 2023: Batı’nın Çin’e yönelik çip ekipmanı kısıtlamalarının ardından galyum ve germanyum ürünlerine lisans zorunluluğu getirildi. İzleyen ay her iki metalin Çin ihracatı kısa süreliğine sıfıra yakın düzeye indi.
- Aralık 2023: Yüksek saflıkta sentetik ve doğal pul grafit için ihracat izni zorunlu kılındı; bu da son tarih öncesi stoklama dalgasının ardından sevkiyatlarda keskin bir düşüşe yol açtı.
- Nisan 2025: Lisans kontrolleri disprosyum, terbiyum ve itriyum dahil yedi nadir toprak elementine ve bunları içeren mıknatıslara genişletildi; aynı zamanda on altı ABD savunma ve havacılık firması Çin’in ihracat kontrol izleme listesine eklendi.
- Ekim 2025: Daha kapsamlı bir dizi tedbir, nadir toprak malzemeleri, çıkarma ve mıknatıs üretim teknolojisi, lityum bataryalar ve süper sert malzemeler için lisans zorunluluğu getirdi — yabancı üretimli bir üründe değer bazında %0,1 veya daha fazla Çin kökenli nadir toprak içeriği varsa lisans gerektiren bölge dışı bir kural dahil. MOFCOM, amacın “askeri gibi hassas alanlara” yönelik sapmayı engellemek olduğunu ve yabancı askeri son kullanıcılardan gelen başvuruların ilke olarak onaylanmayacağını belirtti.
- Ekim 2025 sonu: Busan’daki Trump-Xi zirvesinde Çin, ABD’nin gümrük tarifelerini düşürmesi karşılığında genişletilmiş Ekim tedbirlerini bir yıllığına askıya almayı kabul etti; düzenleme yıllık gözden geçirmeye tabi.
Bağımsız sektör analistleri her turun pratikte ne kadar yıkıcı olduğu konusunda hemfikir değil. Wood Mackenzie’den James Willoughby, 2023 grafit kontrollerinin ardından “çoğu şirket yeni lisansları kısa vadede piyasa için bir zorluk olarak görmüyor” derken, Benchmark Mineral Intelligence’tan Yuan Gu, lisansların gerçekte ne kadar sıkı onaylanacağına dair alıcı belirsizliğine işaret etti — kontrollerin gerçek dünyadaki etkisinin büyük ölçüde idari uygulamaya bağlı olduğunun bir hatırlatıcısı.
Batı ve müttefiklerin yanıtı
Son 18 ayda birkaç hükümet politika belgelerinden finanse edilmiş projelere geçti:
| Ülke / blok | Mekanizma | Ölçek | Durum (Ekim 2026 itibarıyla) |
|---|---|---|---|
| ABD | MP Materials‘a DoD hisse payı + fiyat tabanlı alım garantisi | 400 milyon dolar hisse, 150 milyon dolar ayrıştırma tesisi kredisi, 1 milyar dolar özel finansman taahhüdü | Temmuz 2025’te imzalandı; 10X mıknatıs tesisi 2028 hedefliyor |
| ABD | Lynas Rare Earths ile DoD tedarik anlaşması | Bağlayıcı uzun vadeli anlaşma | Mart 2026’da imzalandı |
| Avrupa Birliği | Kritik Hammaddeler Yasası — Stratejik Projeler listesi | 13 üye ülkede 47 proje, toplam ~22,5 milyar euro yatırım | Mart 2025’te açıklandı; ilk üretim 2027–28’de bekleniyor |
| Avustralya | Kritik Mineraller Stratejik Rezervi | 5 milyar A$’lık Kritik Mineraller Tesisi içinde 1,2 milyar A$ başlangıç | Nisan 2025’te açıklandı |
| Japonya & Avustralya | İkili kritik mineraller çerçevesi | 964 milyon dolara kadar (Avustralya) + ~264 milyon dolar (Japonya/JOGMEC) | Mayıs 2026’da imzalandı |
| Birleşik Krallık | Kritik Mineraller Stratejisi “Vizyon 2035” | Hedefler: %10 yerli üretim, %20 geri dönüşüm, herhangi bir tedarikçiye bağımlılık ≤%60 | Kasım 2025’te güncellendi |
Ölçek farkı hâlâ çarpıcı. MP Materials, 2025 sonuna kadar yaklaşık 1.000 ton NdFeB mıknatısı üretmeyi hedefliyor — Çin’in 2024’te ürettiği yaklaşık 300.000 tonun yüzde biri bile değil. Batılı hükümetler bu açığın kapanmasının — kapanırsa — aylar değil yıllar süreceğini açıkça kabul ediyor; AB’nin kendi takip verileri de Stratejik Projelerinin en erken 2027–28’de üretime başlamasını bekliyor.
Bunun sivil enerji açısından önemi
Savunma boyutunu bir kenara bırakırsanız enerji hikâyesi kendi başına ayakta duruyor: tüketicilerin büyük kısmının fark etmediği bir avuç mineral — galyum, germanyum, grafit, çeşitli nadir toprak elementleri — rüzgâr türbini jeneratörlerinin, elektrikli araç motorlarının, güneş hücresi üretiminin ve şebeke güç elektroniğinin altında yatıyor. 2023’teki grafit ve galyum/germanyum kontrolleri, 2025’teki nadir toprak kontrollerinin hikâyeye daha sert bir savunma-bitişik kenar katmasından önce batarya ve güneş enerjisi tedarik zincirlerinde gerçek, ölçülebilir aksamalara yol açtı. Rüzgâr türbini, elektrikli araç aktarma organı veya ileri güneş hücresi alan herhangi bir alıcı, nihai ürünü hiçbir zaman bir silah sistemine dokunmasa da savunma planlamacılarını kaygılandıran aynı darboğazlara karşı maruziyet taşıyor.
Sık Sorulan Sorular
Çin neden nadir toprak ve kritik mineral ihracatını kısıtladı?
Çin Ticaret Bakanlığı 2023–2025 ihracat lisanslama turlarını, malzeme veya teknolojinin askeri son kullanıma sapma riskine atıfla ulusal güvenlik ve yayılmayı önleme tedbirleri olarak çerçeveledi. Bağımsız analistler ayrıca zamanlamanın ABD’nin tarife ve teknoloji kısıtlamalarıyla örtüştüğüne işaret ediyor.
En çok hangi mineraller etkileniyor?
Galyum ve germanyum (2023’ten), grafit (2023 sonundan) ve yedi belirli nadir toprak elementi ile mıknatıs üretim teknolojisi (Nisan ve Ekim 2025’ten) şu anda Çin ihracat lisansına tabi.
Çin’in hakimiyeti esasen madencilikte mi yoksa işlemede mi?
İşleme ve rafinajda. Çin’in madencilik payı minerale göre değişiyor — nadir toprak ve pul grafitte yaklaşık üçte iki — ama rafinaj ile mıknatıs/anot üretimindeki payı birçok malzeme için tutarlı şekilde %85–90’ın üzerinde.
Bu mineraller sadece savunma için değil, yenilenebilir enerji için de önemli mi?
Evet. Nadir toprak mıknatıslar doğrudan tahrikli rüzgâr türbini jeneratörleri ve elektrikli araç motorları için gerekli; galyum ve germanyum güneş hücresi üretimi ve güç elektroniğinde kullanılıyor; grafit ise sivil veya askeri, neredeyse tüm lityum-iyon bataryalarda hakim anot malzemesi.
ABD ve müttefikleri nasıl yanıt veriyor?
Öncelikle piyasa mekanizmaları yerine doğrudan devlet yatırımı ve alım garantileri üzerinden — hisse payları ve fiyat tabanları (ABD-MP Materials anlaşması), sübvanse edilmiş stratejik projeler (AB’nin Kritik Hammaddeler Yasası) ve egemen stoklama tesisleri (Avustralya’nın Kritik Mineraller Stratejik Rezervi).
İlgili içerik: Rolls-Royce neden küçük modüler reaktör inşa ediyor ve askeri üsler ne kadar enerji tüketiyor — savunma şirketlerinin ve tesislerinin enerji teknolojisini doğrudan satın aldığı iki yer daha.
Kaynaklar
- USGS, Mineral Commodity Summaries 2025/2026
- IEA, Global Critical Minerals Outlook 2025
- CSIS, “The Consequences of China’s New Rare Earths Export Restrictions,” 14 Nisan 2025
- Mayer Brown, “PRC Announces New Export Controls on Rare Earth and Battery Materials and Technology,” Ekim 2025
- MP Materials, SEC Form 8-K ve basın bülteni, 10–15 Temmuz 2025
- Avrupa Komisyonu, Kritik Hammaddeler Yasası Stratejik Projeleri, Mart 2025
- Avustralya Sanayi Bakanlığı, Kritik Mineraller Stratejik Rezervi, Nisan 2025
- İngiltere Hükümeti, Kritik Mineraller Stratejisi Teknik Eki, Kasım 2025
- Cobalt Institute, Cobalt Market Report 2025
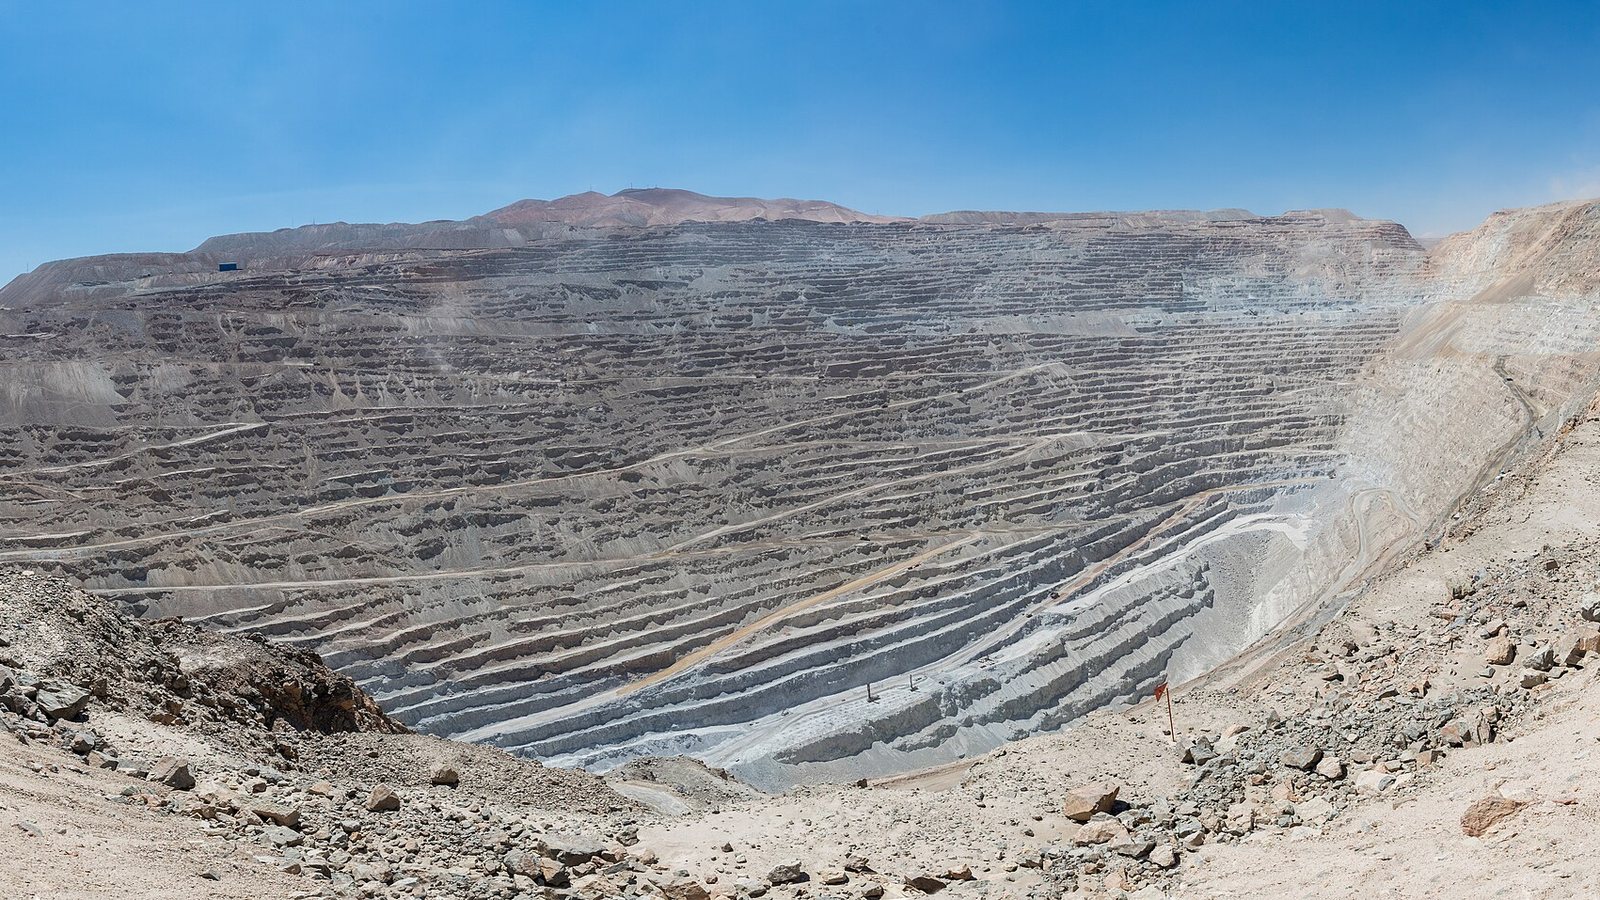
Temsilî görsel. Fotoğraf: Diego Delso, CC BY-SA 4.0, via Wikimedia Commons — source