صافي دخل توتال إنرجيز المعدّل يرتفع 51% إلى 9.1 مليار دولار في الربع الثالث من 2026 بدعم التكرير والغاز المسال

أعلنت شركة توتال إنرجيز (TotalEnergies) الفرنسية عن صافي دخل معدّل بلغ 9.1 مليار دولار للربع الثالث من عام 2026، بزيادة 51% عن الربع الثاني، وبأكثر من ضعف الرقم المسجل قبل عام والبالغ 4.0 مليار دولار، بعد أن تضاعف تقريبًا إسهام قطاعَي التكرير وتجارة الغاز الطبيعي المسال خلال ثلاثة أشهر فقط. وقدّمت الشركة التي يقع مقرها في باريس هذه الأرقام في نموذج 6-K إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC) في 29 أكتوبر 2026، مُعلنةً أن صافي الدخل المنسوب إلى الشركة بلغ 8.3 مليار دولار خلال الربع، وأن نسبة المديونية الصافية (gearing) تراجعت إلى 9.1%، أدنى مستوى لها منذ خمسة أرباع سنوية على الأقل.
التكرير والكيماويات سجّلا أكبر تحوّل
ارتفع صافي الدخل التشغيلي المعدّل لقطاع “التكرير والكيماويات” إلى 3.6 مليار دولار من 1.8 مليار دولار في الربع الثاني، أي بما يقارب الضعف، مقارنة بـ687 مليون دولار فقط في الربع الثالث من عام 2025. ويعكس هذا التحرك نفس تشديد سوق الوقود الأوروبي الذي رفع هوامش التكرير في القطاع هذا الربع، إذ أدى تراجع تدفقات المنتجات من الشرق الأوسط والقيود الروسية على صادرات الديزل إلى تشديد العرض قبل دخول نصف الكرة الشمالي فصل الشتاء. وكان التحرك أكثر حدة في قطاع “الغاز الطبيعي المسال المتكامل”، حيث ارتفع صافي الدخل التشغيلي المعدّل إلى 1.9 مليار دولار من 807 مليون دولار في الربع الثاني — وهي زيادة وصفها جدول الشركة نفسه بأنها “بمقدار 2.3 مرة” — متجاوزًا 852 مليون دولار المسجلة قبل عام.
الإنتاج الأولي وقطاع الكهرباء بقيا أكثر استقرارًا نسبيًا
بلغ صافي الدخل التشغيلي المعدّل لقطاع “الاستكشاف والإنتاج” 3.16 مليار دولار، بتغيّر محدود عن 3.23 مليار دولار في الربع الثاني، لكنه ارتفع بشكل كبير مقارنة بـ2.17 مليار دولار قبل عام، ليبقى أكبر مساهم منفرد ضمن إجمالي دخل القطاعات البالغ 9.7 مليار دولار للربع. أما قطاع “الطاقة المتكاملة”، الذي يشمل أعمال الشركة في الطاقة المتجددة والكهرباء، فساهم بـ602 مليون دولار، بارتفاع عن 533 مليون دولار في الربع الثاني وعن 571 مليون دولار قبل عام، ليمثل حصة متواضعة نسبيًا لكنها في نمو مستقر ضمن الإجمالي. وتراجعت أرباح قطاع “التسويق والخدمات” بشكل طفيف إلى 467 مليون دولار من 500 مليون دولار في الربع الثاني.
الأرباح قبل الفوائد والضرائب والاستهلاك المعدّلة وربح السهم ارتفعا أيضًا
ارتفع مؤشر الأرباح قبل الفوائد والضرائب والاستهلاك والإهلاك المعدّل (EBITDA) للربع إلى 17.8 مليار دولار من 13.2 مليار دولار في الربع الثاني، بزيادة 35%، مقارنة بـ10.3 مليار دولار قبل عام. وارتفع ربح السهم المعدّل المخفَّف إلى 3.66 دولار من 2.41 دولار في الربع الثاني. وبلغت المبيعات، كما وردت في جدول الأرقام الرئيسية للشركة، 66.8 مليار دولار مقارنة بـ61.8 مليار دولار في الربع الثاني، وهو ارتفاع أكثر تواضعًا نسبيًا مقارنة بقفزة الأرباح، وهو ما يؤكد أن المحرك الأساسي للربع كان توسّع الهوامش لا نمو الحجم.
توليد النقد تجاوز وتيرة نمو الأرباح
ارتفعت التدفقات النقدية من الأنشطة التشغيلية إلى 15.4 مليار دولار من 10.9 مليار دولار في الربع الثاني، أي بزيادة 42%، بينما ارتفعت التدفقات النقدية من العمليات باستثناء تغيّرات رأس المال العامل بوتيرة أقل حدة، إلى 12.3 مليار دولار من 9.8 مليار دولار. وأعادت توتال إنرجيز شراء 17.5 مليون سهم من أسهمها بقيمة 1.5 مليار دولار خلال الربع، ودفعت 6.4 مليار دولار كتوزيعات أرباح خلال الأشهر التسعة الأولى من عام 2026. وفي المقابل، لم ترتفع الاستثمارات الرأسمالية العضوية إلا بشكل محدود، إلى 4.8 مليار دولار من 4.7 مليار دولار في الربع الثاني، وهو ما يعني أن معظم النقد الإضافي وُجِّه إلى خفض الدين وتوزيعات المساهمين بدلًا من استثمارات جديدة: فقد تراجعت نسبة المديونية الصافية إلى 9.1% في نهاية سبتمبر، مقارنة بـ13.1% قبل ثلاثة أشهر و17.3% قبل عام.
انعكاس لمحفظة غاز طبيعي مسال بُنيت على مدى أكثر من عقد
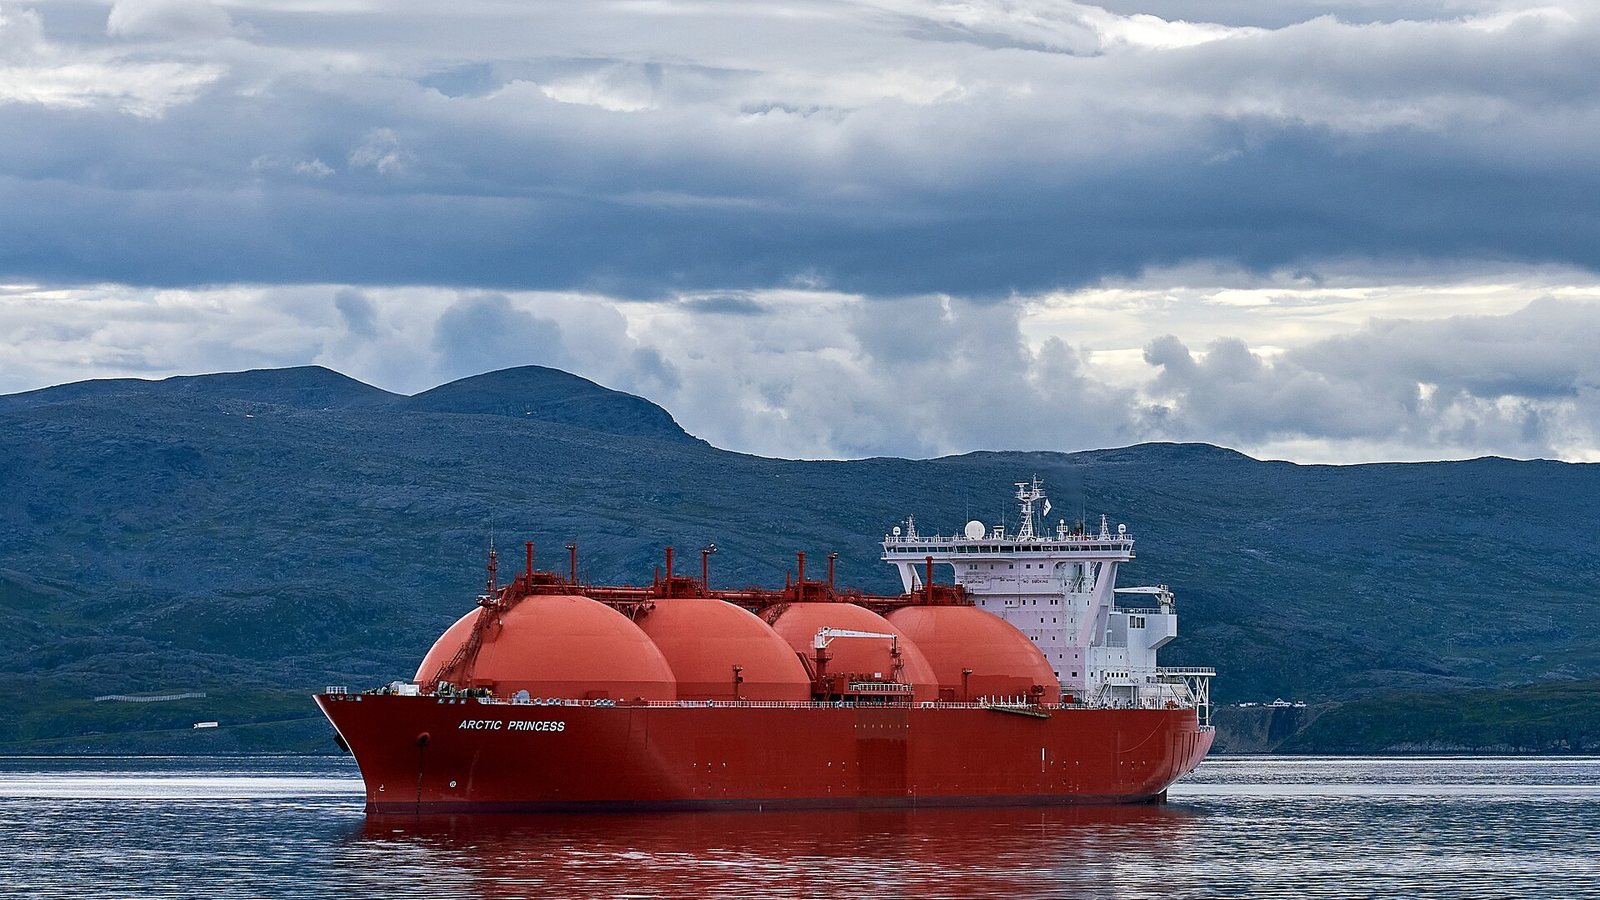
تعكس نتائج قطاع الغاز الطبيعي المسال المتكامل لدى توتال إنرجيز محفظة تجارة وتسييل بنتها الشركة عبر قارات متعددة، من حصة الشريك الأول في توسعة “حقل الشمال الجنوبي” التابعة لقطر للطاقة، إلى حصة مشاركة تبلغ 18.4% في ترخيص حقل سنوهفيت (Snøhvit) في النرويج، وفقًا لآخر توزيع ملكية نشرته شركة بيترو (Petoro) المملوكة للدولة النرويجية. وقد رفعت شركة إكوينور، المشغّل لهذا الترخيص، تقديرها لتكلفة مشروع “سنوهفيت فيوتشر” لإعادة التطوير إلى 26.5 مليار كرونة نرويجية هذا الربع، في تذكير بأن أرباح توتال إنرجيز من الغاز المسال تعكس ظروف السوق وتكلفة رأس المال الكامنة في هذه الأصول في آنٍ واحد.
ثاني شركة نفط كبرى تُعلن قفزة مدفوعة بالتكرير هذا الأسبوع
يأتي ربع توتال إنرجيز على نسق مشابه لما أعلنته شركة شل، التي سجّلت أرباحًا معدّلة بلغت 10.8 مليار دولار عن نفس الأشهر الثلاثة، بدافع أساسي هو ارتفاع هوامش التكرير المرتبط بنفس تشديد سوق الوقود الأوروبي. وتحرّكت بنود الأرباح الشبيهة بـ”التكرير والكيماويات” في الشركتين بمقدار عدة مليارات من الدولارات من ربع إلى ربع، وهو ما يؤكد أن مكاسب هذا الربع تركّزت أساسًا في أسواق الوقود النهائية (downstream) وليس في إنتاج النفط الخام أو الكهرباء المتجددة، في حين استمر قطاع “الطاقة المتكاملة” لدى توتال إنرجيز في مساره التصاعدي الأبطأ لكن الأكثر استقرارًا.
المصادر
- شركة توتال إنرجيز، نموذج 6-K المُقدَّم إلى هيئة الأوراق المالية الأمريكية (SEC) في 29 أكتوبر 2026، ملحق نتائج الربع الثالث وتسعة أشهر من عام 2026 — لصافي الدخل المعدّل، ودخل القطاعات، والتدفقات النقدية، وإعادة شراء الأسهم، والتوزيعات، ونسبة المديونية الصافية.
- شركة بيترو (Petoro)، بيان “حقائق حول سنوهفيت فيوتشر” الخاص بملكية الترخيص — لحصة توتال إنرجيز (فرع النرويج) البالغة 18.4% في ترخيص سنوهفيت.
- موقع Oilprice.com، “TotalEnergies Profit Doubles as War Boosts Refining and Trading”، 29-30 أكتوبر 2026 — للتأكيد المستقل على الرقم الأساسي والسياق السوقي.
صورة تعبيرية. الصورة: Virtual-Pano, CC BY-SA 4.0, via Wikimedia Commons — source