


تراجع الإمدادات النرويجية يرفع أسعار الغاز في بريطانيا وأوروبا بشكل حاد
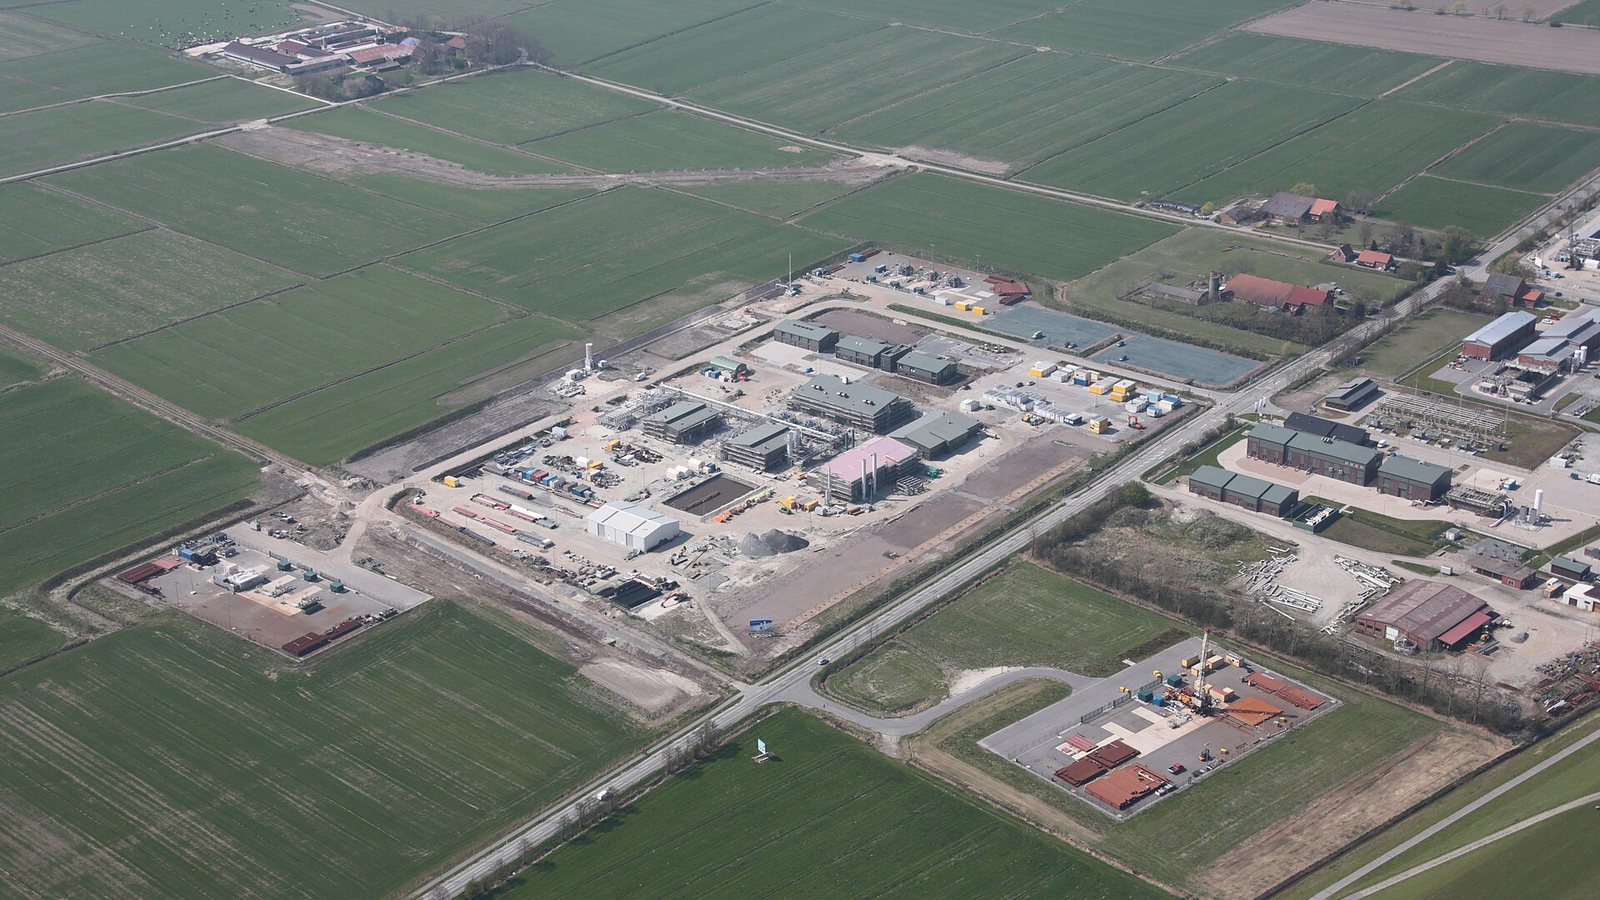

لم يكن ارتفاع أسعار الغاز الحاد في بريطانيا وأوروبا هذا الأسبوع نتيجة ازدياد الطلب، بل نتيجة تراجع الإمدادات النرويجية. فقد استقر عقد NBP البريطاني ليوم واحد مقدماً عند 190.00 بنس للثيرم يوم الخميس، بارتفاع قدره 7.75 بنس خلال يوم واحد، قبل أن يتراجع نحو 182 بنساً صباح الجمعة إثر تقارير عن احتمال إعادة فتح تدريجية لمضيق هرمز هدّأت السوق مؤقتاً. وتُظهر هذه الحلقة مدى ضيق هامش الخطأ الذي باتت تعمل ضمنه أسواق الغاز الأوروبية مع اقتراب الشتاء، إذ تتضافر تخفيضات الإمدادات الناجمة عن أعمال الصيانة في الجرف القاري النرويجي مع علاوة مخاطر جيوسياسية ترفع الأسعار أصلاً منذ أشهر.
رابع يوم متتالٍ من تراجع الإمدادات النرويجية
تراجعت ترشيحات الخروج النرويجية إلى 221.3 مليون متر مكعب يومياً يوم الخميس، في رابع انخفاض يومي متتالٍ، فيما هبطت التدفقات إلى بريطانيا إلى 12.5 مليون متر مكعب يومياً فقط، مع توقع تدفق نحو 1.9 مليون متر مكعب يومياً فقط عبر خط أنابيب “لانغلد” إلى بريطانيا. ويأتي هذا التراجع بعد شهر من أعمال صيانة استثنائية الكثافة عبر البنية التحتية للغاز النرويجية: إذ تضافرت أعمال توقف مخطط لها وغير مخطط لها في حقول ترول وأوسبرغ وكريستين وسلايبنر وسكارف وكفيتبيورن، ومحطات نيهامنا وأستا هانستين وكولسنس وأوسغارد، لتدفع تسليمات سبتمبر عبر خطوط الأنابيب إلى شمال غرب أوروبا للتراجع بشكل حاد عن مستويات أغسطس. وأفادت هيئة النفط النرويجية البحرية بأن إنتاج الغاز جاء هذا الشهر أقل من توقعاتها بمقدار 6.6 مليون متر مكعب قياسي يومياً، فيما بلغت صادرات خطوط الأنابيب الإجمالية في سبتمبر نحو 6.4 مليار متر مكعب فقط مقابل قدرة معتادة أعلى من ذلك بكثير.
أسعار القارة الأوروبية تتحرك بالتوازي
ارتفع العقد الآجل لشهر أكتوبر لمؤشر TTF الهولندي بنسبة 4.3% ليصل إلى 75.11 يورو لكل ميغاواط ساعة، متتبعاً الحركة البريطانية، إذ يسعّر المتداولون توازنات أكثر تشدداً في القارة إلى جانب الضغط البريطاني. وبلغت مخزونات الغاز الأوروبية 70.2% من طاقتها، بينما تخلفت المنشآت الألمانية أكثر عند 56.99%، في استمرار لنمط مستويات التخزين الأقل من المعدل مع دخول موسم السحب من المخزون. واستقرت عقود الشتاء لعام 2026 في بريطانيا عند 189.48 بنساً للثيرم، والعقد الآجل لشهر أكتوبر عند 187.56 بنساً، وكلاهما يعكس توقع السوق أن يستمر ضيق الإمدادات حتى أشد أشهر الشتاء برودة بدلاً من أن يُحل بسرعة.
ضغط إضافي على سوق هش أصلاً
حلّت النرويج فعلياً محل روسيا كمورد رئيسي للغاز عبر خطوط الأنابيب لأوروبا منذ عام 2022، ما يعني أن أعطال الإمدادات النرويجية باتت تحمل الآن وزناً غير متناسب في تحديد الأسعار في القارة وبريطانيا — وهي هشاشة باتت أكثر وضوحاً مع تزامن موسم الصيانة المكثف هذا العام مع خلفية جيوسياسية ترفع تكاليف الطاقة أصلاً. وكانت أسعار الغاز والكهرباء والكربون قد استقرت مرتفعة هذا الأسبوع قبل التراجع الجزئي يوم الجمعة، مدفوعة إلى حد كبير بالتوتر الأوسع في الشرق الأوسط الذي أبقى مضيق هرمز مغلقاً أمام الحركة الاعتيادية وأبقى خام برنت مرتفعاً، ودفع حتى السعودية إلى إعادة تشغيل خط أنابيب الشرق-الغرب لتأمين صادراتها. وقد أرهق هذا الوضع أيضاً انضباط التخزين الأوروبي هذا الخريف، مضافاً إلى مخزونات غاز كانت أصلاً أقل بـ18 نقطة مئوية من المعدل الموسمي قبل أن تبدأ تخفيضات هذا الشهر.
ما الذي يترقبه المتداولون تالياً؟
سيحدد متغيران ما إذا كانت قفزة هذا الأسبوع مؤقتة أم بداية أرضية أكثر ثباتاً للأسعار طوال الشتاء. الأول هو وتيرة عودة الحقول النرويجية من الصيانة: فلم تُعلن شركة “غاسكو” ومشغلو الحقول بعد عن موعد محدد لاستعادة القدرة الكاملة لخط أنابيب لانغلد، وأي تأخير يمتد إلى أكتوبر سيتزامن مباشرة مع ذروة الطلب في موسم التدفئة. أما المتغير الثاني فهو نتيجة الدبلوماسية الأوسع في الشرق الأوسط المتعلقة بمضيق هرمز، التي أثبتت بالفعل قدرتها على تحريك أسعار NBP وTTF خلال جلسة تداول واحدة — فتراجع الأسعار يوم الجمعة نحو 182 بنساً على وقع تكهنات إعادة الفتح هو بحد ذاته دليل على مدى الترابط الوثيق بين القصتين بالنسبة للمشترين الأوروبيين.
ترقب التعافي
عادةً ما ينتهي موسم الصيانة في الجرف القاري النرويجي بحلول أوائل أكتوبر، وتشير الأنماط التاريخية — بما في ذلك التعافي الحاد في صادرات خطوط الأنابيب في الشهر التالي في سنوات سابقة — إلى أن التدفقات يُفترض أن تتعافى بمجرد زوال الأعطال. وحتى ذلك الحين، تظل الأسواق البريطانية والأوروبية عرضة لأي تراجع إضافي في الإنتاج النرويجي، إلى جانب عامل عدم اليقين المتمثل في الدبلوماسية في الشرق الأوسط، وهو مزيج يساعد في تفسير سبب استمرار ارتفاع أسعار الغاز الأوروبية مع دخول هذا الشتاء حتى دون وقوع صدمة إمداد درامية واحدة. وبالنسبة للأسواق الاستهلاكية الأبعد، ومنها دول مثل تركيا التي تعتمد على واردات متنوعة من خطوط الأنابيب والغاز المسال، يُذكّر هذا التشديد في شمال غرب أوروبا بمدى سرعة انتقال الضغط السعري من زاوية في سوق الغاز إلى زوايا أخرى.
المصادر
- Prestige Business Solutions، “Energy Market Report – 25 September 2026”
- تجميع من الصحافة المتخصصة استناداً إلى بيانات هيئة النفط النرويجية البحرية ومشغلي خطوط الأنابيب حول أعمال الصيانة وأحجام التصدير في الجرف القاري النرويجي خلال سبتمبر 2026
صورة تعبيرية. الصورة: Alchemist-hp (talk), CC BY-SA 3.0, via Wikimedia Commons — source


[…] توقعات أسعار الشتاء بمفرده. ويأتي ذلك بالتوازي مع تراجع الإمدادات النرويجية الذي رفع أسعار الغاز في بريط…، في مؤشر آخر على ضيق هامش الخطأ في تجارة الغاز عبر […]
[…] […]
[…] […]