صناعة الغاز في الجزائر: الأنابيب والصادرات إلى أوروبا
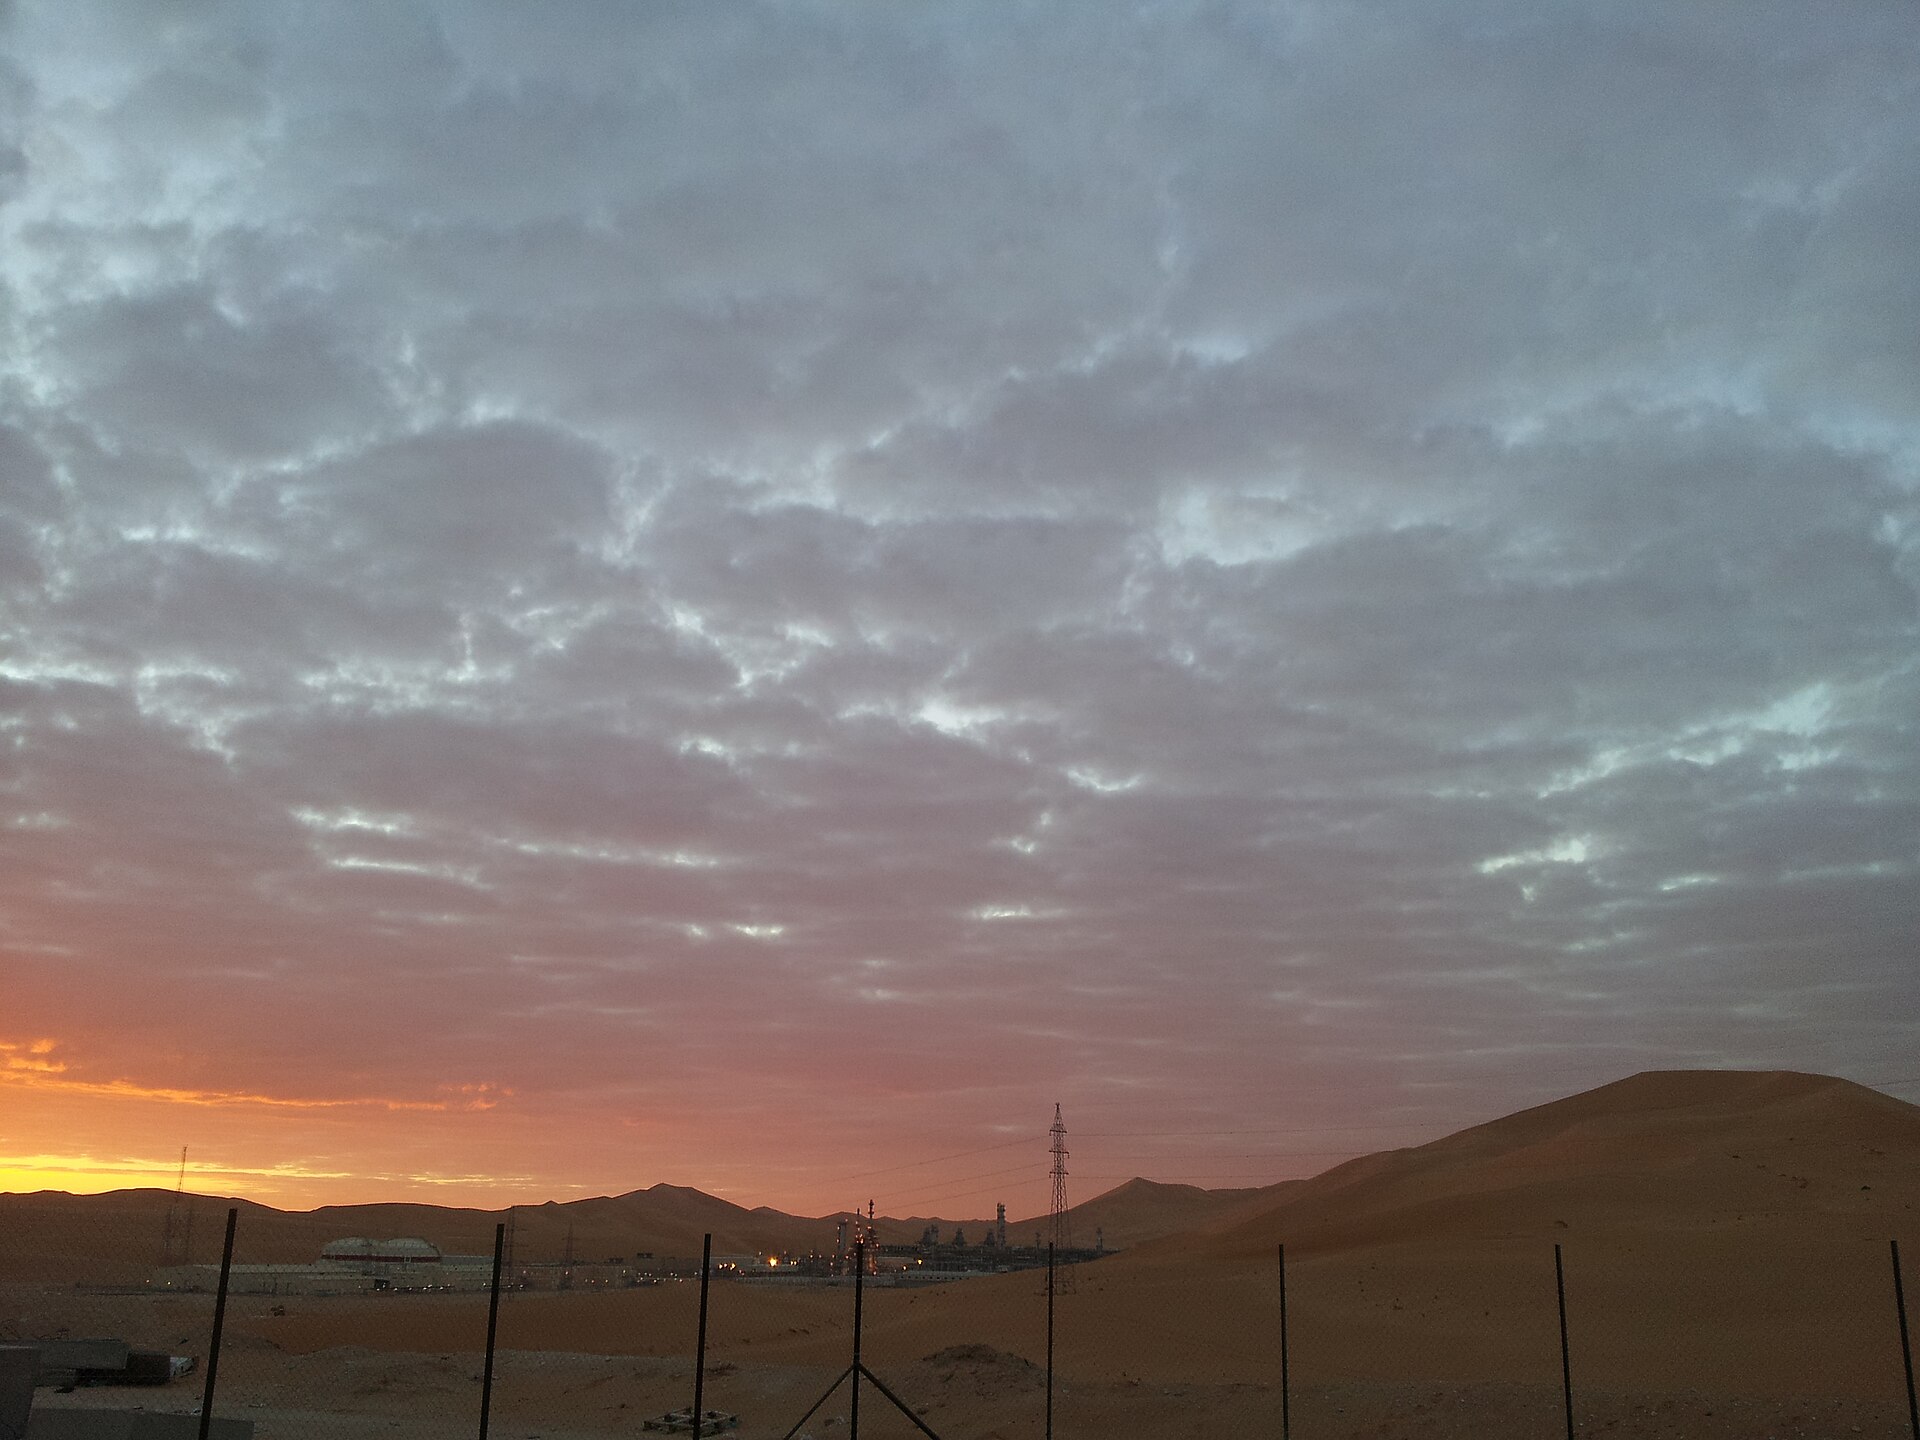

الغاز في الجزائر هو العمود الفقري لقطاع الطاقة في البلاد ومصدر رئيسي للإيرادات الخارجية، وتُعد الجزائر من أكبر منتجي الغاز في أفريقيا ومن أهم موردي أوروبا عبر الأنابيب. تدير شركة سوناطراك الوطنية معظم الحقول والمنشآت، وتربط خطوط بحرية الصحراء الجزائرية بإيطاليا وإسبانيا، إلى جانب مصانع لإسالة الغاز تصدّر شحنات إلى أسواق متعددة. يعرض هذا المقال أهم الأرقام والمشاريع والمخاطر، وما يعنيه ذلك لأسواق الطاقة.
الغاز في الجزائر: نظرة عامة وأهم الأرقام
تملك الجزائر موارد غازية كبيرة في الصحراء الشمالية، ويُقدّر إنتاجها التسويقي في السنوات الأخيرة بنحو 100 مليار متر مكعب سنويًا تقريبًا، بحسب بيانات مراجعة معهد الطاقة الإحصائية (أرقام تقريبية تتغير من سنة لأخرى)، أي ما يقارب 2 بالمئة من الإنتاج العالمي. وتتركز الاحتياطيات المؤكدة في حدود 4 إلى 5 تريليونات متر مكعب بحسب تقديرات الجهات الدولية. ويذهب جزء كبير من الإنتاج إلى السوق المحلية، ويُصدَّر الباقي في صورة غاز بالأنابيب أو غاز طبيعي مسال.
- المنتج الرئيسي: سوناطراك، الشركة الوطنية التي تأسست عام 1963.
- أهم الحقول: حاسي الرمل، الحقل العملاق الذي اكتُشف عام 1956.
- أهم المشترين: إيطاليا وإسبانيا وتونس وبلدان أوروبية أخرى.
- أسلوب التصدير: أنابيب عابرة للمتوسط وغاز مسال من أرزيو وسكيكدة.
كيف تشكّلت صناعة الغاز الجزائرية؟
بدأت الصناعة الحديثة باكتشافات الصحراء في خمسينيات القرن الماضي، وفي مقدمتها حقل حاسي مسعود النفطي وحقل حاسي الرمل الغازي عام 1956. وبعد الاستقلال أُنشئت سوناطراك عام 1963 لتتولى النقل والتسويق، ثم توسعت لتشمل الاستكشاف والإنتاج والتكرير. وفي ستينيات القرن الماضي كانت الجزائر من رواد تصدير الغاز المسال، حين أنشأت مصانع في أرزيو ثم سكيكدة لإرسال الشحنات إلى أوروبا والولايات المتحدة.
ثم جاء الانتقال إلى التصدير بالأنابيب مع مد خط ترانسميد في ثمانينيات القرن العشرين نحو إيطاليا، وخط المغرب العربي-أوروبا في التسعينيات، وخط ميدغاز الذي بدأ التشغيل عام 2011. وهكذا تحولت الجزائر من مصدر للغاز المسال إلى مورّد أساسي بالأنابيب لعدة أسواق أوروبية، وهي ميزة جغرافية يصعب على منافسين بعيدين مجاراتها من حيث المسافة والكلفة.
مزيج الطاقة والموارد
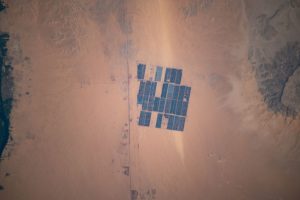
يعتمد مزيج الطاقة الجزائري على الغاز اعتمادًا يكاد يكون كاملًا. فمحطات الكهرباء تعمل بالغاز في الغالبية العظمى، ويُستخدم الغاز أيضًا في الصناعة والبتروكيماويات وفي التدفئة والطبخ عبر شبكات واسعة للتوزيع المنزلي. وتبقى حصة الطاقات المتجددة صغيرة حتى الآن رغم ما تملكه البلاد من إمكانات شمسية كبيرة، وقد أعلنت الجزائر برامج لتوسيع الطاقة الشمسية لتخفيف الضغط عن الغاز المحلي.
ومن حيث الموارد، لا تقتصر الثروة على الغاز التقليدي. فتقديرات إدارة معلومات الطاقة الأمريكية للموارد غير التقليدية تضع الجزائر ضمن الدول ذات الموارد الكبيرة من الغاز الصخري القابل للاستخراج تقنيًا. لكن استغلاله يظل محل نقاش بسبب الكلفة والحاجة إلى المياه والتحفظات البيئية والاجتماعية، ولذلك لم يتحول بعد إلى إنتاج واسع النطاق.
أبرز الشركات والمشاريع
تتولى سوناطراك الدور المحوري، وتعمل غالبًا بالشراكة مع شركات أجنبية في الاستكشاف والإنتاج. ومن الشركاء المعروفين شركات أوروبية وأمريكية مثل إيني الإيطالية وتوتال إنرجيز الفرنسية وإكوينور النرويجية وأوكسيدنتال الأمريكية، وتختلف حصة كل منها بحسب الحقل والعقد. وقد وقّعت الجزائر في السنوات الأخيرة اتفاقيات جديدة لتعزيز الاستكشاف وزيادة الإنتاج، وتبقى أحدث التفاصيل في بيانات الشركات والوزارة.
ومن المشاريع التي تُناقش كثيرًا خط الأنابيب العابر للصحراء الذي يُقترح أن ينقل غاز نيجيريا عبر النيجر إلى الجزائر ثم إلى أوروبا. وقد أحيت دول المنطقة هذا الاتفاق في السنوات الأخيرة، لكنه يواجه تحديات تمويلية وأمنية، ولا يمكن اعتباره مشروعًا مكتمل التنفيذ.
البنية التحتية: الاستيراد والتصدير والأنابيب
| المسار | الوجهة | ملاحظات |
|---|---|---|
| ترانسميد (إنريكو ماتي) | إيطاليا عبر تونس | أنبوب بري وبحري، من أكبر خطوط الغاز إلى أوروبا |
| ميدغاز | ألميريا في إسبانيا | خط بحري مباشر عبر المتوسط دون عبور دولة ثالثة |
| خط المغرب العربي-أوروبا | إسبانيا عبر المغرب | توقف العمل به نهاية تشرين الأول/أكتوبر 2021 بعد عدم تجديد عقد العبور |
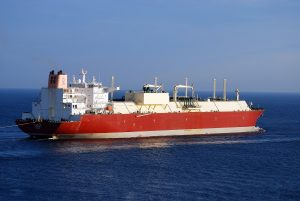
| الغاز المسال | أسواق متعددة | مصانع في أرزيو وسكيكدة وناقلات إلى أوروبا وتركيا وآسيا |
وبعد إغلاق الخط العابر للمغرب، اعتمدت الجزائر على ترانسميد وميدغاز لإمداد إيطاليا وإسبانيا، مع توسعة طاقة ميدغاز لاحقًا وزيادة الكميات المتجهة إلى إيطاليا. أما الاستيراد فهو محدود جدًا، لأن البلاد منتجة ومصدّرة بالأساس، لكن الاستهلاك المحلي المتزايد يضيّق هامش الفائض القابل للتصدير. ويتطلب تعزيز الصادرات استثمارات في إنتاج الحقول الناضجة وفي خطوط التجميع ومحطات الضغط.
السياسات وآفاق الاستثمار
تسعى الجزائر إلى جذب استثمارات جديدة عبر قانون للمحروقات صدر بتعديلات في السنوات الأخيرة بهدف تحسين الشروط التعاقدية للشركاء الأجانب، وإطلاق جولات لمنح مناطق الاستكشاف. وتركز السياسة العامة على ثلاثة أهداف: رفع الإنتاج وتجديد الاحتياطيات، وضمان تلبية الطلب المحلي، وتعزيز الصادرات إلى أوروبا.
وفي ملف الأسعار، تُباع الطاقة محليًا بأسعار مدعومة، ما يشجع على الاستهلاك ويقلّل الفائض التصديري. وهنا يظهر النقاش بين الإبقاء على الدعم لأسباب اجتماعية، وبين الإصلاح التدريجي لتحرير جزء من الإنتاج للتصدير. كما تُطرح الطاقة الشمسية والهيدروجين مجالين لتنويع الصادرات مستقبلًا، ومنها فكرة ممر الهيدروجين الجنوبي الذي يربط شمال أفريقيا بوسط أوروبا عبر إيطاليا، وهو ما زال في مرحلة الدراسات والتخطيط.
الحقول والإنتاج: ما الذي يتغير؟
يشكل حقل حاسي الرمل أكبر مورد منفرد للغاز المحلي، وبعد عقود من الإنتاج انخفض ضغط المكمن، فصارت الحاجة قائمة إلى ضواغط ومشاريع تحافظ على المستويات. وتبحث الجزائر عن اكتشافات جديدة في أحواض الصحراء مثل حوض بركين، وتدرس كذلك فرص الاستكشاف البحري، لكنها تحتاج إلى سنوات طويلة قبل أن تصل إلى الإنتاج. ومن المهم التفريق هنا بين الإعلان عن اكتشاف وبين الوصول إلى إنتاج تجاري، فالمسافة بينهما قد تمتد لسنوات.
المخاطر والتحديات أمام الغاز في الجزائر
- تراجع الحقول الناضجة: بعض الحقول الكبيرة تحتاج إلى استثمارات متواصلة للحفاظ على مستوى الإنتاج، مثل ضغط الغاز في حاسي الرمل.
- ارتفاع الاستهلاك المحلي: نمو السكان والدعم والتصنيع يزيدان الطلب الداخلي ويضغطان على الفائض.
- الاعتماد على الإيرادات: يرتبط الاقتصاد والموازنة بأسعار المحروقات، فتتأثر الإيرادات بتقلبها.
- مخاطر سياسية وجيوسياسية: التوتر الإقليمي، وملف العلاقات مع المغرب ودول الساحل، يؤثر في المسارات الممكنة.
- تحول الطلب الأوروبي: سياسات المناخ في أوروبا قد تخفض الطلب على الغاز في المدى الأطول، ما يجعل عقود البيع الطويلة أقل ضمانًا.
- تحديات التنفيذ: التأخر في المشاريع والبيروقراطية يقلصان جاذبية الاستثمار.
الأثر على أسواق الطاقة العالمية
بعد تراجع إمدادات الغاز الروسي إلى أوروبا في أعقاب غزو أوكرانيا عام 2022، ازدادت أهمية الموردين الأقرب جغرافيًا، ومنهم الجزائر. فالأنابيب القصيرة عبر المتوسط تقدّم مرونة أكبر من الشحنات البعيدة، وهي أرخص نقلًا. وقد سعت إيطاليا وإسبانيا إلى تعزيز التعاقد مع الجزائر ضمن تنويع مصادرها، لكن حجم ما تستطيع الجزائر إضافته يظل محدودًا بالطاقة الإنتاجية وبالطلب المحلي.
وتؤثر الجزائر كذلك في أسعار الغاز في أوروبا من خلال العقود المرتبطة بالأسعار الفورية أو بمؤشرات النفط. وتشير الدراسات المنشورة عن السوق إلى أن الجزائر لا تستطيع وحدها تعويض الغاز الروسي، لكنها تشكل جزءًا مهمًا من حل التنويع. وتتنافس على السوق الأوروبية كذلك النرويج والولايات المتحدة وقطر عبر الغاز المسال.
أسئلة شائعة حول الغاز في الجزائر
كم تنتج الجزائر من الغاز؟
نحو 100 مليار متر مكعب سنويًا تقريبًا بحسب البيانات الدولية في السنوات الأخيرة، وتتغير الأرقام قليلًا من عام لآخر. راجع آخر إصدار لمراجعة معهد الطاقة أو بيانات سوناطراك.
من هي سوناطراك؟
هي الشركة الوطنية الجزائرية للمحروقات، تأسست عام 1963، وتعمل في الاستكشاف والإنتاج والنقل والتكرير والتسويق، وتُعد من أكبر الشركات في أفريقيا.
ما أهم أنابيب تصدير الغاز الجزائري إلى أوروبا؟
أبرزها ترانسميد المتجه إلى إيطاليا عبر تونس، وميدغاز المتجه إلى إسبانيا مباشرة عبر البحر المتوسط. وكان هناك خط ثالث عبر المغرب توقف عام 2021.
هل تصدّر الجزائر الغاز المسال؟
نعم، من مصانع في أرزيو وسكيكدة، وتتجه الشحنات إلى أوروبا وتركيا وآسيا بحسب العقود والأسعار.
هل يمكن للجزائر زيادة صادراتها بسرعة؟
بدرجة محدودة. فزيادة الصادرات تتطلب استثمارًا في الحقول وفي الأنابيب، كما يرتبط الفائض بحجم الاستهلاك المحلي، لذلك تبقى الزيادة تدريجية.
الخلاصة
يظل الغاز في الجزائر ركيزة الاقتصاد الوطني وأحد مصادر التنويع المهمة لأوروبا، بفضل موارد كبيرة وشبكة أنابيب قصيرة عبر المتوسط ومصانع لإسالة الغاز. غير أن النمو مقيد بتراجع بعض الحقول وارتفاع الطلب المحلي والحاجة إلى استثمارات جديدة. وأفضل طريقة لتقدير مستقبل الغاز في الجزائر هي متابعة بيانات سوناطراك والجهات الحكومية والتقارير الدولية الدورية، لأن الأرقام والاتفاقيات تتحدث باستمرار.
المصادر ومراجع إضافية
- سوناطراك، الشركة الوطنية للمحروقات في الجزائر: sonatrach.com
- معهد الطاقة، المراجعة الإحصائية للطاقة العالمية: energyinst.org
- وكالة الطاقة الدولية (IEA): iea.org
- إدارة معلومات الطاقة الأمريكية (EIA): eia.gov