هيمنة الصين على المعادن الحيوية للطاقة والدفاع

آخر تحديث: 15 نوفمبر 2026
تسيطر الصين على الجزء الأكبر من القدرة العالمية على تحويل المعادن الحيوية إلى مواد صناعية قابلة للاستخدام — ليس التعدين فقط، بل التكرير والفصل وتحويلها إلى مغناطيسات، وأنودات بطاريات، ومعادن بجودة أشباه الموصلات. هذا الموقع يؤثر في قطاعين في الوقت نفسه: التحول في الطاقة، الذي يحتاج إلى هذه المواد لتوربينات الرياح ومحركات السيارات الكهربائية والخلايا الشمسية وإلكترونيات الشبكة، وقاعدة الصناعة الدفاعية، التي تحتاج إلى الكثير من نفس المواد لمقاتلات، وذخائر موجّهة، ورادارات، وغواصات. وعندما تشدّد بكين قواعد التصدير، يشعر القطاعان بالأثر معًا، وقد أنفقت حكومات من واشنطن إلى كانبرا عامي 2025 و2026 في بناء سلاسل توريد بديلة ردًا على ذلك.
أين تكمن هيمنة الصين فعليًا؟
العبارة الشائعة — “الصين تتحكم في العناصر الأرضية النادرة” — تقلّل من فهم بنية هذه الهيمنة. حصة الصين في التعدين كبيرة لكنها ليست مطلقة؛ نقطة الاختناق الحقيقية تكمن في حصتها من التكرير والمعالجة.
| المعدن | مرحلة سلسلة التوريد | حصة الصين | السنة | المصدر |
|---|---|---|---|---|
| العناصر الأرضية النادرة | إنتاج التعدين | ~69% | 2024/2025 | USGS Mineral Commodity Summaries |
| العناصر الأرضية النادرة | التكرير / الفصل | ~85–90% | 2025 | تقرير IEA Global Critical Minerals Outlook 2025 |
| مغناطيسات NdFeB | التصنيع | ~300,000 طن (2024) | 2024 | CSIS، نقلًا عن Adamas Intelligence |
| الغاليوم | الإنتاج الأولي | ~98–99% | 2023–2026 | USGS Mineral Commodity Summaries |
| الجرمانيوم | العرض العالمي | ~50–60% | 2023 | USITC؛ European Critical Raw Materials Alliance |
| الغرافيت | التعدين (الرقائقي) | ~62% | 2023 | Benchmark Mineral Intelligence عبر S&P Global |
| الغرافيت | معالجة الأنود | ~91% | 2023 | Benchmark Mineral Intelligence عبر S&P Global |
| الكوبالت | التكرير | ~79–80% | 2025 | Cobalt Institute, Cobalt Market Report 2025 |
لخّص المدير التنفيذي للوكالة الدولية للطاقة فاتح بيرول الصورة بوضوح: دولة واحدة تتحكم بما يتراوح بين 70% و80% من سوق المعادن الحيوية، ووصف ذلك بأنه “أحد أخطر التهديدات لنظام الطاقة العالمي”. ووجد تقرير الوكالة Global Critical Minerals Outlook 2025 أن الصين تتصدر التكرير في 19 من أصل 20 معدنًا استراتيجيًا تمت دراسته، مع ارتفاع الحصة المجمعة لأكبر ثلاث دول منتجة في الكوبالت والنحاس والغرافيت والليثيوم والنيكل والعناصر الأرضية النادرة من حوالي 82% في 2020 إلى نحو 86% في 2024.
رابط الاستخدام المزدوج: مغناطيس واحد، قطاعان
أوضح نقطة تقاطع تظهر في مغناطيس النيوديميوم-الحديد-البورون (NdFeB) الدائم. على الجانب المدني للطاقة، تدخل هذه المغناطيسات في محركات دفع السيارات الكهربائية، وبكميات أكبر بكثير لكل وحدة في مولدات توربينات الرياح ذات الدفع المباشر — وتشير تقديرات الصناعة إلى أن مولد توربين بحري كبير واحد قد يحتاج ما بين بضع مئات من الكيلوغرامات وحتى نحو طن من المواد المغناطيسية المحتوية على عناصر أرضية نادرة، تبعًا لتصميم التوربين. وعلى الجانب الدفاعي، تُستخدم نفس التركيبة المغناطيسية في مُشغّلات مقاتلات الجيل الحديث، وأنظمة التحكم في زعانف الذخائر الموجّهة، ومصفوفات الرادار، وأنظمة الغواصات؛ وقد رصد مركز الدراسات الاستراتيجية والدولية (CSIS) محتوى العناصر الأرضية النادرة في منصات من بينها F-35 ومدمرات Arleigh Burke وغواصات Virginia، رغم أن تقديرات الكميات الدقيقة تختلف كثيرًا بين المحللين تبعًا لما يُحتسب.
يُظهر الغاليوم والجرمانيوم النمط نفسه في أشباه الموصلات بدلًا من المغناطيسات. يُستخدم نيتريد الغاليوم وزرنيخيد الغاليوم في إلكترونيات الطاقة المدنية — محولات السيارات الكهربائية، وأجهزة الشحن السريع، وركائز الخلايا الشمسية، وبنية الجيل الخامس — وفي الرادار العسكري وأنظمة الحرب الإلكترونية. ويدخل الجرمانيوم في الخلايا الشمسية والكابلات الضوئية على الجانب المدني، وفي البصريات تحت الحمراء للتصوير الحراري وتوجيه الصواريخ على الجانب الدفاعي. أما تقاطع الغرافيت فهو مرتبط بالحجم أكثر من التركيب الكيميائي: شبه احتكار الصين لمعالجة الأنود عالي الجودة يشكّل اختناقًا مشتركًا لبطاريات السيارات الكهربائية، وبطاريات تخزين الشبكة، وبطاريات المركبات والطائرات المسيّرة العسكرية على حد سواء.
كيف استخدمت بكين ضوابط التصدير؟
تصاعدت قيود التصدير الصينية على مراحل منذ 2023، وقد صاغت وزارة التجارة الصينية (MOFCOM) كل جولة كإجراء للأمن القومي ومنع الانتشار لا كحظر شامل:
- أغسطس 2023: فُرضت متطلبات ترخيص على منتجات الغاليوم والجرمانيوم، في أعقاب قيود غربية على معدات الرقاقات الموجهة للصين. وانخفضت صادرات الصين من المعدنين إلى ما يقارب الصفر في الشهر التالي.
- ديسمبر 2023: أصبح الحصول على ترخيص تصدير مطلوبًا للغرافيت الرقائقي الطبيعي والصناعي عالي النقاء، مما أدى إلى موجة تخزين قبل الموعد النهائي تلتها انخفاضات حادة في الشحنات.
- أبريل 2025: امتدت ضوابط الترخيص إلى سبعة عناصر أرضية نادرة — من بينها الديسبروسيوم والتيربيوم والإيتريوم — والمغناطيسات المحتوية عليها، إلى جانب إضافة ستة عشر شركة أمريكية في مجالي الدفاع والطيران إلى قائمة مراقبة الصادرات الصينية.
- أكتوبر 2025: أضافت مجموعة أوسع من التدابير متطلبات ترخيص لمواد العناصر الأرضية النادرة واستخراجها وتقنية تصنيع المغناطيس، وبطاريات الليثيوم، والمواد فائقة الصلابة — بما في ذلك قاعدة خارج الحدود الإقليمية تتطلب ترخيصًا لأي منتج مصنّع في الخارج يحتوي على 0.1% أو أكثر من محتوى صيني المصدر من العناصر الأرضية النادرة من حيث القيمة. وقالت وزارة التجارة الصينية إن الهدف هو كبح التحويل “إلى مجالات حساسة مثل المجال العسكري”، وأن طلبات المستخدمين النهائيين العسكريين الأجانب لن تُعتمد من حيث المبدأ.
- أواخر أكتوبر 2025: في قمة ترامب-شي جين بينغ في بوسان، وافقت الصين على تعليق تدابير أكتوبر الموسّعة لمدة عام في مقابل خفض أمريكي للتعريفات الجمركية، مع خضوع الترتيب لمراجعة سنوية.
يختلف المحللون المستقلون حول مدى التأثير الفعلي لكل جولة. فبعد ضوابط الغرافيت لعام 2023، قال جيمس ويلوبي من Wood Mackenzie إن “معظم الشركات لا ترى التراخيص الجديدة تحديًا للسوق في الأجل القريب”، في حين أشارت يوان قو من Benchmark Mineral Intelligence إلى عدم يقين المشترين حول مدى صرامة الموافقة الفعلية على التراخيص — تذكير بأن الأثر الحقيقي للضوابط يعتمد إلى حد كبير على التطبيق الإداري، لا على القاعدة المعلنة فقط.
استجابة الغرب والحلفاء
خلال الأشهر الـ18 الماضية، تحوّلت عدة حكومات من أوراق سياسات إلى مشاريع ممولة فعليًا:
| الدولة / التكتل | الآلية | الحجم | الحالة (حتى أكتوبر 2026) |
|---|---|---|---|
| الولايات المتحدة | حصة ملكية من وزارة الدفاع + ضمان شراء بسعر ثابت لشركة MP Materials | 400 مليون دولار حصة ملكية، قرض 150 مليون دولار لمصنع الفصل، تعهد تمويل خاص بقيمة 1 مليار دولار | وُقّع في يوليو 2025؛ مصنع المغناطيس “10X” يستهدف 2028 |
| الولايات المتحدة | اتفاقية توريد مع Lynas Rare Earths | اتفاقية طويلة الأمد ملزمة | وُقّعت في مارس 2026 |
| الاتحاد الأوروبي | قانون المواد الخام الحيوية — قائمة المشاريع الاستراتيجية | 47 مشروعًا في 13 دولة عضو، بقيمة إجمالية نحو 22.5 مليار يورو | أُعلن في مارس 2025؛ يُتوقع الإنتاج الأول في 2027–28 |
| أستراليا | الاحتياطي الاستراتيجي للمعادن الحيوية | 1.2 مليار دولار أسترالي مبدئيًا ضمن مرفق بقيمة 5 مليارات دولار أسترالي | أُعلن في أبريل 2025 |
| اليابان وأستراليا | إطار ثنائي للمعادن الحيوية | حتى 928 مليون دولار (أستراليا) + نحو 264 مليون دولار (اليابان/JOGMEC) | وُقّع في مايو 2026 |
| المملكة المتحدة | استراتيجية المعادن الحيوية “رؤية 2035” | أهداف: 10% إنتاج محلي، 20% إعادة تدوير، اعتماد على مورد واحد ≤60% | حُدّثت في نوفمبر 2025 |
لا يزال الفارق في الحجم كبيرًا. تتوقع MP Materials إنتاج نحو 1,000 طن من مغناطيسات NdFeB بنهاية 2025 — أي أقل من 1% من نحو 300,000 طن أنتجتها الصين في 2024. وتُقرّ الحكومات الغربية صراحة بأن إغلاق هذه الفجوة، إن أُغلقت، سيستغرق سنوات لا أشهرًا، وتُظهر بيانات تتبع الاتحاد الأوروبي نفسه أن مشاريعه الاستراتيجية لا يُتوقع أن تبدأ الإنتاج قبل 2027–28 في أفضل الأحوال.
أين تكمن أهمية هذا في مجال الطاقة المدنية؟
إذا نزعنا البُعد الدفاعي، تبقى قصة الطاقة قائمة بذاتها: حفنة من المعادن غير الملحوظة لدى معظم المستهلكين — الغاليوم، الجرمانيوم، الغرافيت، عدة عناصر أرضية نادرة — تقع في أساس مولدات توربينات الرياح، ومحركات السيارات الكهربائية، وتصنيع الخلايا الشمسية، وإلكترونيات شبكة الطاقة. وقد تسببت ضوابط الغرافيت والغاليوم/الجرمانيوم في 2023 باضطرابات حقيقية وقابلة للقياس في سلاسل توريد البطاريات والطاقة الشمسية، قبل أن تضيف ضوابط العناصر الأرضية النادرة في 2025 بُعدًا دفاعيًا أكثر حدة للقصة. أي مشترٍ لتوربينات رياح أو مجموعات دفع لسيارات كهربائية أو خلايا شمسية متقدمة يواجه نفس الاختناقات التي تُقلق مخططي الدفاع، سواء لمس منتجه النهائي نظام أسلحة أم لم يلمسه.
الأسئلة الشائعة
لماذا قيّدت الصين صادرات العناصر الأرضية النادرة والمعادن الحيوية؟
صاغت وزارة التجارة الصينية جولات ترخيص التصدير بين 2023 و2025 كتدابير للأمن القومي ومنع الانتشار، مستشهدة بمخاطر تحويل المواد أو التقنية إلى استخدامات عسكرية نهائية. ويشير محللون مستقلون أيضًا إلى توافق التوقيت مع إجراءات التعريفات والقيود التقنية الأمريكية على الصين.
ما المعادن الأكثر تأثرًا؟
الغاليوم والجرمانيوم (منذ 2023)، والغرافيت (منذ أواخر 2023)، وسبعة عناصر أرضية نادرة محددة بالإضافة إلى تقنية تصنيع المغناطيس (منذ أبريل وأكتوبر 2025) تخضع حاليًا لترخيص التصدير الصيني.
هل هيمنة الصين أساسًا في التعدين أم في المعالجة؟
في المعالجة والتكرير. تتفاوت حصة الصين من التعدين حسب المعدن — نحو ثلثين في العناصر الأرضية النادرة والغرافيت الرقائقي — لكن حصتها في التكرير وتصنيع المغناطيس/الأنود تتجاوز باستمرار 85–90% لعدة مواد.
هل تهم هذه المعادن الطاقة المتجددة أيضًا وليس الدفاع فقط؟
نعم. المغناطيسات الأرضية النادرة ضرورية لمولدات توربينات الرياح ذات الدفع المباشر ومحركات السيارات الكهربائية؛ ويُستخدم الغاليوم والجرمانيوم في تصنيع الخلايا الشمسية وإلكترونيات الطاقة؛ والغرافيت هو مادة الأنود السائدة في جميع بطاريات الليثيوم-أيون تقريبًا، المدنية والعسكرية على حد سواء.
كيف تستجيب الولايات المتحدة وحلفاؤها؟
بشكل أساسي من خلال الاستثمار الحكومي المباشر وضمانات الشراء بدلًا من آليات السوق وحدها — حصص ملكية وأسعار دنيا مضمونة (اتفاقية MP Materials الأمريكية)، ومشاريع استراتيجية مدعومة (قانون المواد الخام الحيوية الأوروبي)، ومرافق تخزين سيادية (الاحتياطي الاستراتيجي الأسترالي للمعادن الحيوية).
مواضيع ذات صلة: لماذا تبني رولز-رويس مفاعلات معيارية صغيرة وكم من الطاقة تستهلكها القواعد العسكرية — موضعان آخران تشتري فيهما شركات ومنشآت الدفاع تقنية الطاقة مباشرة.
المصادر
- USGS, Mineral Commodity Summaries 2025/2026
- IEA, Global Critical Minerals Outlook 2025
- CSIS, “The Consequences of China’s New Rare Earths Export Restrictions,” 14 أبريل 2025
- Mayer Brown, “PRC Announces New Export Controls on Rare Earth and Battery Materials and Technology,” أكتوبر 2025
- MP Materials, SEC Form 8-K وبيان صحفي، 10–15 يوليو 2025
- المفوضية الأوروبية، المشاريع الاستراتيجية لقانون المواد الخام الحيوية، مارس 2025
- وزارة الصناعة الأسترالية، الاحتياطي الاستراتيجي للمعادن الحيوية، أبريل 2025
- حكومة المملكة المتحدة، الملحق التقني لاستراتيجية المعادن الحيوية، نوفمبر 2025
- Cobalt Institute, Cobalt Market Report 2025
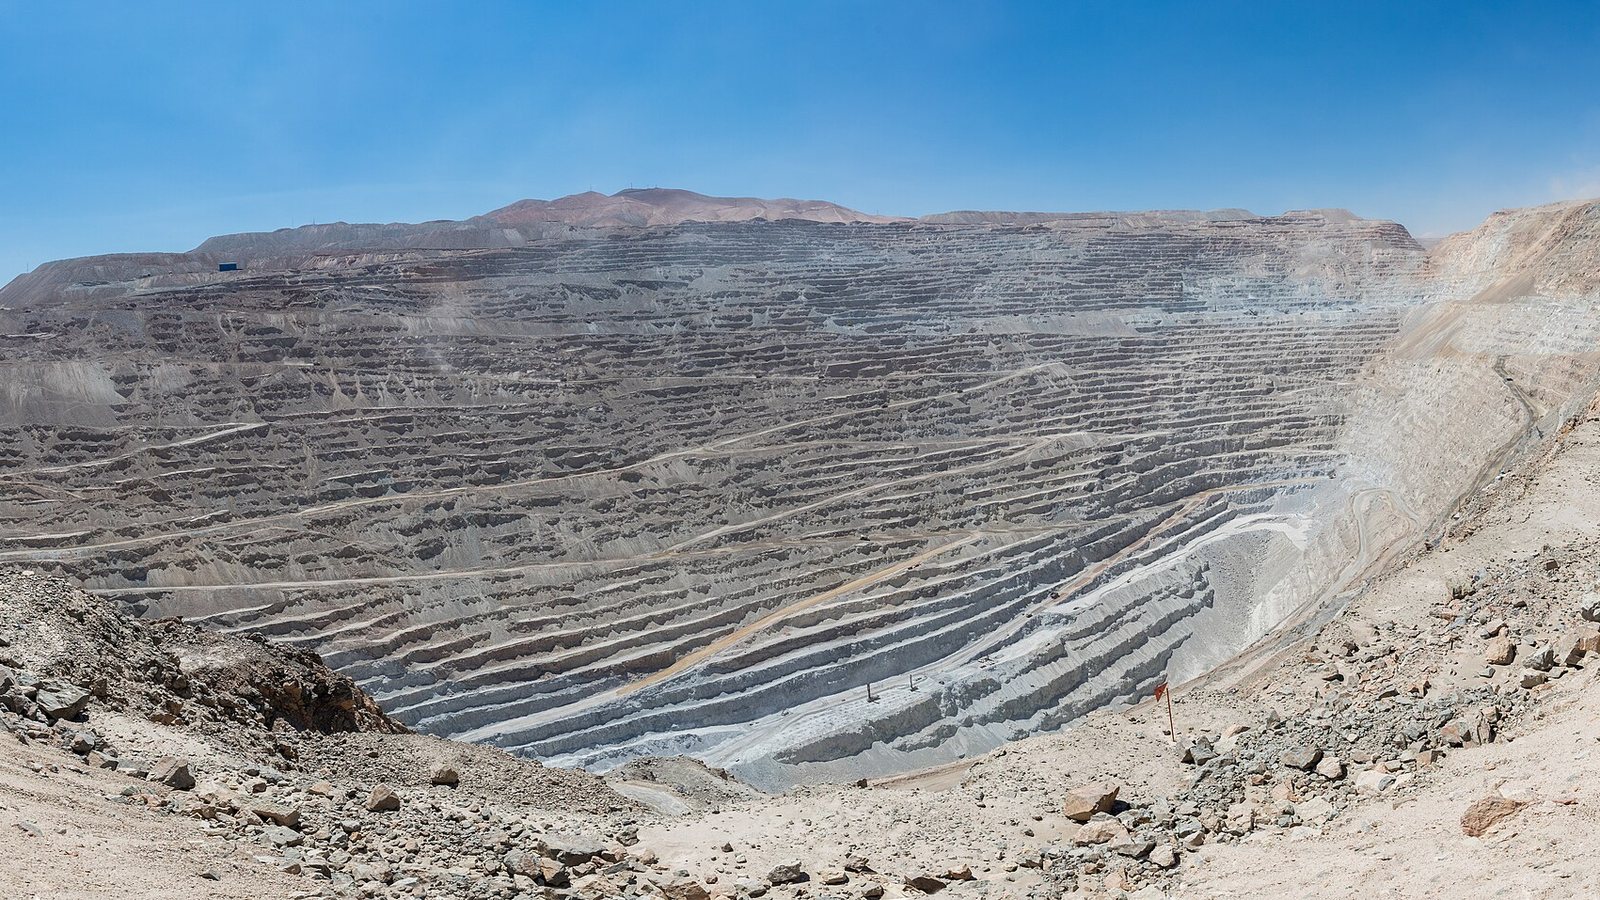
صورة تعبيرية. الصورة: Diego Delso, CC BY-SA 4.0, via Wikimedia Commons — source