İran Savaşı Dünyanın LNG Faturasına En Az 39 Milyar Dolar Ekledi: Rystad

Rystad Energy’nin 26 Ekim’de yayımlanan yeni modellemesine göre İran’ın bölgesini saran savaş, dünya LNG alıcılarının 2026’da ödeyeceği faturaya en az 39 milyar dolar ekledi; üstelik bu alıcılar savaş olmasaydı alacaklarından 60,7 milyon ton daha az LNG ithal edecek. Analiz, küresel LNG portföy maliyetlerinin bu yıl savaş öncesi tahmin edilen 217,8 milyar dolardan en az 256,3 milyar dolara — yani yüzde 18 oranında — yükseleceğini öngörüyor; Katar ve Birleşik Arap Emirlikleri kaynaklı kargoların Hürmüz Boğazı üzerinden kaybı, alıcıları daha ince ve daha pahalı bir spot piyasaya yöneltiyor.
Hacim düşerken fatura neden yükseliyor
Rystad’ın modellemesi, Katar ve BAE’den yapılacak LNG teslimatlarının Mart ayından 2026 yılı sonuna kadar fiilen kullanılamaz hale geldiği varsayımına dayanıyor; bu kesinti, dünyanın ABD ile birlikte en büyük LNG ihracatçısı olan Katar’ın neredeyse tüm kargolarını geçirdiği darboğaz olan Hürmüz’deki deniz taşımacılığına yönelik etkiyle bağlantılı. Boğaz içinde ve çevresindeki tanker saldırıları bu ay aylık bir rekora ulaştı ve ortaya çıkan darboğaz, alıcıların yalnızca aynı gaz için daha fazla ödediği anlamına gelmiyor; daha azı için daha fazla ödüyorlar, çünkü anlaşmalı fiyatlarla Hürmüz üzerinden taşınacak hacimler artık yok ve mümkünse açık piyasadan telafi edilmesi gerekiyor.
En ağır darbeyi Avrupa alıyor
Küresel maliyetlere eklenen yaklaşık 39 milyar doların en az 12 milyar doları Avrupa’ya ait — kendi LNG faturasında yüzde 18’lik bir artış — üstelik ithalat hacimleri 24 milyon ton düşerken. Bölge, normalde LNG’sinin yaklaşık yüzde 65’ini spot piyasadan satın alıyor ve uzun vadeli sözleşmelerinin yaklaşık dörtte birini petrol yerine gaz merkezi fiyat endekslerine bağlıyor; bu da spot fiyatlar sıçradığında bölgeyi nispeten az korumalı bırakıyor. Avrupa’nın 2026’da 24,7 milyon ton Katar LNG’si alması bekleniyordu ve Rystad’ın modellemesine göre bunun 20,6 milyon tonunu kaybetme riskiyle karşı karşıya. Analize göre, talep yıkımı — yani sanayi kullanıcıları ve elektrik şirketlerinin bu fiyatlarda basitçe daha az gaz yakması — hesaba katıldıktan sonra bölgenin spot ithalat payı yalnızca 5,5 puan artıyor; Rystad’ın gaz ve LNG araştırmaları kıdemli analisti Christoph Halser, bunu Avrupa’nın kıt kargolar için diğer alıcılarla rekabette neredeyse hiç manevra alanı kalmadığının bir kanıtı olarak gösteriyor.
Doğu Asya’nın eski sözleşmeleri avantaja dönüşüyor
Rystad’a göre, Katar ve BAE kaynaklı arzda nominal olarak en büyük maruziyete sahip bölge olmasına rağmen Doğu Asyalı alıcılar görece daha iyi durumda. Doğu Asya’nın uzun vadeli LNG sözleşmelerinin yaklaşık yüzde 82’si gaz merkezlerine değil petrol fiyatlarına endeksli, ithalatının ise yalnızca yaklaşık yüzde 14,5’i spot piyasadan satın alınıyor — bu, özellikle Japon ve Güney Koreli alıcıların on yıllardır dayandığı uzun vadeli, petrole bağlı sözleşme yapısının bir mirası. Bu yapı, Doğu Asya’nın LNG maliyetlerinde tahmini yüzde 9,7’lik bir artışa dönüşüyor; bu da bölge aynı kayıp Körfez hacimlerinin bir kısmını telafi etmeye çalışırken, Orta Doğu’nun kendisi dışındaki tüm ithalatçı bölgeler arasında en küçük artış.
Küçük piyasalar fiyat ödemek yerine talebi kısıyor
Diğer bölgelerde uyum, fiyatlardan çok hacimlerde kendini gösteriyor. Rystad, Güney Asyalı alıcıların esas olarak daha az ithalat yaparak uyum sağladığını, Pakistan’ın alımlarını Hindistan’dan daha keskin şekilde kıstığını belirtiyor. Afrika’da Mısır, gaz açıklarını kapatmak için LNG’ye daha fazla yaslanarak hem fiyat hem ithalat hacmindeki artışı sürüklerken, Güney Amerika’da aynı rolü Brezilya üstleniyor. Orta Doğu’nun kendisinde de uyum, ikame yerine talep yıkımı yoluyla gerçekleşiyor; bu da bölgenin kendi ihracat altyapısının çatışmadan etkilenen kısımlardan biri olması nedeniyle ne kadar az alternatif arzın mevcut olduğunu yansıtıyor.
Rystad, ithalatçılara ne öneriyor
Halser’in temel argümanı, bu bölümün fiyat riski ile arz riski arasındaki boşluğu ortaya koyduğu yönünde: sözleşmelerinin hangi fiyat endeksine bağlı olduğunu çeşitlendiren alıcılar bile, bir darboğaz kapandığında fiziksel kargo alacaklarını garanti edemediler. Rystad’ın önerisi, alıcıların sözleşme süresini ve hacim esnekliğini sözleşmesiz kalan talepleriyle eşleştirmesi ve bu arzın coğrafi kaynağını ile sevkiyat güzergâhını çeşitlendirmesi yönünde; Hürmüz’den geçmeden Avrupa’ya ulaşan ABD Körfez Kıyısı kargoları ile Avustralya ve Kanada’nın Pasifik arzını daha düşük darboğaz riski taşıyan alternatifler olarak gösteriyor, ancak Asya’ya giden ABD kargolarının da Panama Kanalı’nda ayrı bir kapasite darboğazıyla karşılaşabileceğine dikkat çekiyor. Rystad ayrıca genişleyen ABD sıvılaştırma kapasitesinin ithalatçılara Henry Hub endeksli arza erişim sağladığını, ancak yeni sıvılaştırma hatlarından gelen artan besleme gazı talebinin Henry Hub fiyatlarını da yukarı çekebileceği konusunda uyarıyor — bu da ABD bağlantılı kargolar için bugünkü fiyat avantajının, şimdi imzalanan uzun vadeli sözleşmelerin süresi boyunca garanti olmadığı anlamına geliyor.
Kaynaklar
- OilPrice.com, Rystad Energy katkısıyla “The Iran War Just Added $39 Billion to the World’s LNG Bill”, 26 Ekim 2026 — tüm maliyet, hacim ve bölgesel rakamlar ile Christoph Halser’in analist yorumları için birincil kaynak.
- The Daily Energy, “Japonya’nın Dış Ticaret Açığı Hürmüz Krizinin Etkisiyle Neredeyse İkiye Katlandı” — aynı Hürmüz kesintisinin büyük bir LNG ithalatçısının enerji maliyetlerini çoktan nasıl yükselttiğine dair bağımsız bağlam için kaynak gösterildi.
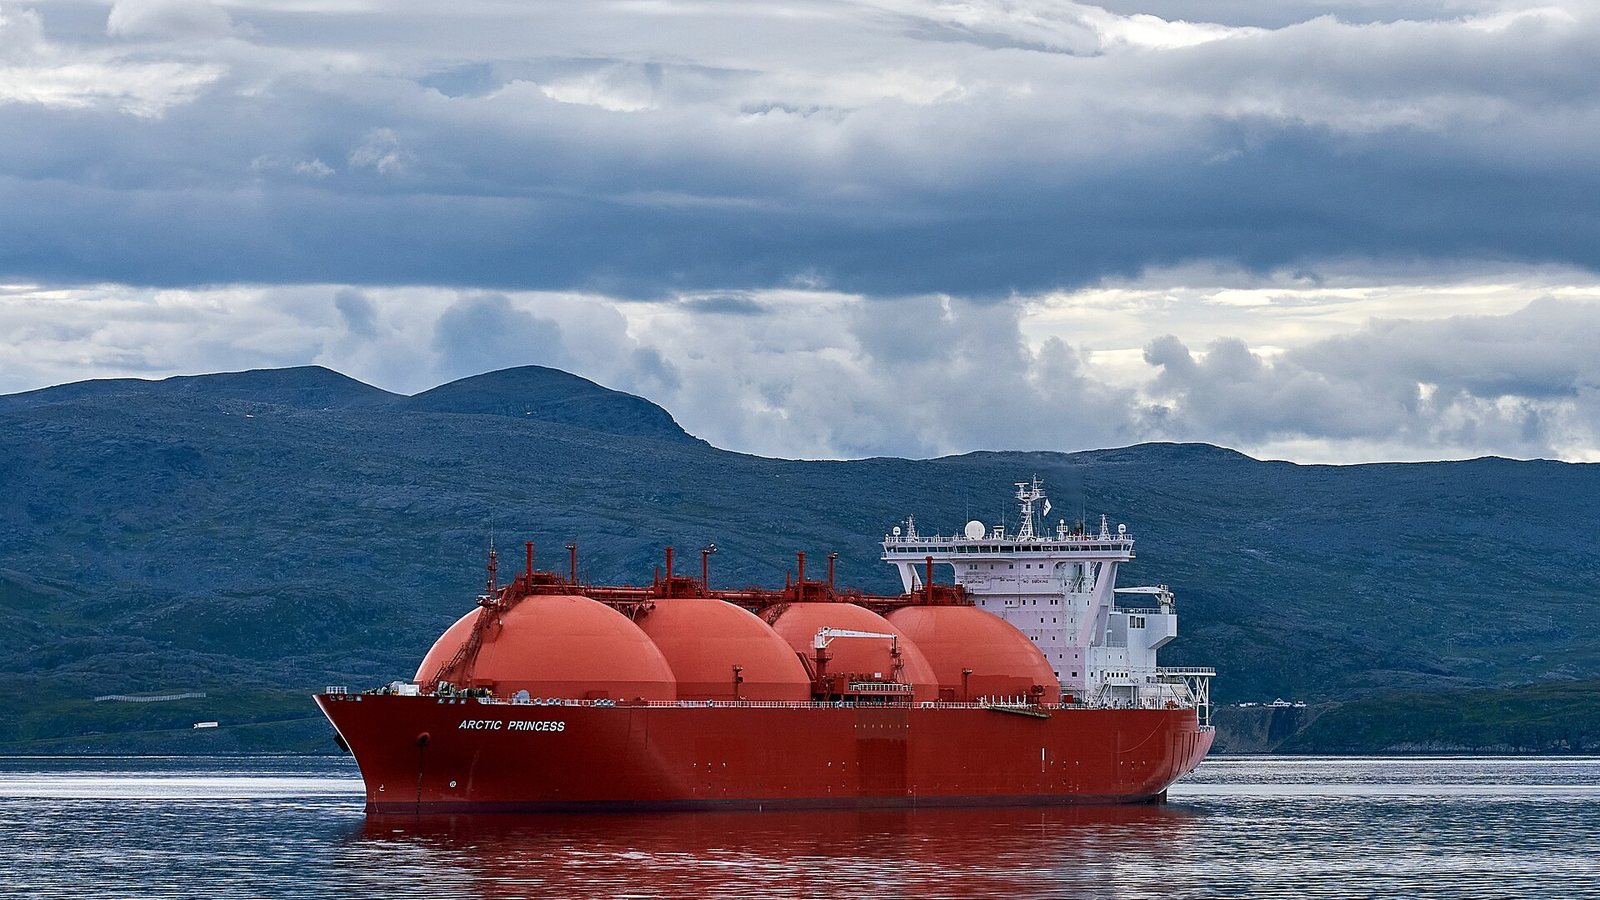
Temsilî görsel. Fotoğraf: Virtual-Pano, CC BY-SA 4.0, via Wikimedia Commons — source